1. Introducción
El derecho internacional público es un derecho en constante evolución. Este cambio evolutivo fue drástico tras la II Guerra Mundial, ya que tras la firma de la Carta de la Organización de las Naciones Unidas (ONU) en 1945 el derecho internacional público clásico que había servido simplemente para regular las relaciones entre Estados dio paso al derecho internacional público contemporáneo. Ciertamente esta transformación tenía unos precedentes que ya arrancaban de la Sociedad de Naciones constituida en 1919. El derecho internacional público contemporáneo mantuvo la función regulatoria propia del derecho internacional clásico y añadió nuevos compromisos, como la cooperación general entre Estados, así como una especial cooperación con los Estados más pobres para ayudarles a superar el subdesarrollo. La intensificación del trabajo de las organizaciones internacionales como foros de encuentro y cooperación y la defensa de los derechos humanos son, asimismo, señas de identidad de esta nueva etapa. Habría que añadir otros aspectos que también caracterizan a este nuevo orden, pero que quedan fuera de nuestro ámbito de estudio, como un nuevo sistema para el mantenimiento de la paz, la prohibición del uso de la fuerza fuera del ámbito de la ONU o de la legítima defensa, el compromiso con la descolonización y el desarrollo sostenible que se incorporará décadas más tarde como característica propia de este derecho.
Por su parte, la fiscalidad, ha adquirido un creciente protagonismo en ese nuevo derecho internacional contemporáneo. El término fiscalidad se utiliza, en ocasiones, como sinónimo de tributación, sistema tributario y tiene relación con términos anglosajones como tax o tax policy. Para determinar el contenido del término fiscalidad, hemos decidido asimilarlo al que utiliza la doctrina española (1) . Los manuales sobre la materia, y un ejemplo paradigmático de ellos es el «Manual de Fiscalidad» de PORTILLO, (Portillo, 2024), hacen corresponder la fiscalidad española con el sistema fiscal español y abordan el estudio de las tasas, las contribuciones especiales y los impuestos (2) sin considerar incluida en esta materia, los aranceles y los derechos de aduana. Cuando PORTILLO se refiere a las fuentes del sistema fiscal español incluye la Constitución, los tratados y convenios internacionales que contienen cláusulas de naturaleza tributaria y, en particular, los convenios para evitar la doble imposición, así como las normas de la Unión Europea, la Ley General Tributaria, las leyes reguladoras de cada tributo y las demás leyes que contengan disposiciones en materia tributaria, Reglamentos, Órdenes Ministeriales y otras normas supletorias (Portillo 2024).
Hemos desgajado del término fiscalidad, la materia referente a los aranceles y derechos de aduana como lo hacen PORTILLO y otros tratadistas. Esta materia ha tenido una presencia tradicional en el derecho internacional como parte de la política comercial entre Estados. Tras el nuevo orden internacional de 1945, la reducción y limitación de los aranceles y derechos de aduanas cobran gran importancia en la agenda internacional arrastrada al albur de la generalizada liberalización del comercio que quedó plasmada en el Acuerdo General sobre Aranceles Aduaneros y Comercio que entró en vigor el 1 de enero de 1948. Sin embargo, hubo que esperar hasta el 1 de enero de 1995 para la constitución de la Organización Mundial del Comercio, que institucionalizó el foro para la promoción de los acuerdos sobre aranceles.
El presente trabajo aborda el creciente protagonismo de la fiscalidad en varios ámbitos del derecho internacional público. Desde comienzos del siglo XX se han concluido numerosos tratados bilaterales destinados a evitar la doble imposición y a mejorar la cooperación administrativa y la comunicación de datos con relevancia fiscal entre Estados, estos tratados bilaterales se aproximan a 3.000, lo que supone una gran relevancia de los tratados que abordan la materia fiscal en el conjunto de todos los tratados internacionales. El ámbito bilateral alberga, por tanto, un importante crecimiento de la fiscalidad como objeto de acuerdo entre Estados. Pero también esta relevancia aparece desde un punto de vista multilateral. La fiscalidad internacional (3) , incluye aspectos como los modelos y comentarios de la OCDE para evitar la doble imposición, a los que habría que añadir, como señala SERRANO, «Los BEPS (4) 2.0 de la OCDE, la firma y ratificación por muchos países del instrumento multilateral BEPS, el estado de los pilares 1 y 2 de la OCDE y las Directivas de lucha contra la evasión fiscal de la UE y otras propuestas (…)» (Serrano, 2019). Todos ellos fruto de acuerdos multilaterales.
Asimismo, encontramos un creciente protagonismo de la fiscalidad en materias relacionadas con la cooperación al desarrollo, que sería un aspecto más específico y que va más allá de la cooperación general entre Estados y que incluye una visión de la política internacional con intereses contrapuestos entre los países más desarrollados y aquellos países menos desarrollados. La relación de la fiscalidad y la cooperación al desarrollo permite aflorar el contraste entre las iniciativas de la OCDE, una organización conformada por los países más ricos y la ONU, una organización que incluye a todos los Estados de la sociedad internacional, pero en cuya Asamblea tienen un peso extraordinario los países menos desarrollados. En este ámbito, tienen el máximo interés los trabajos en curso para preparar una convención marco de las Naciones Unidas sobre cooperación internacional en cuestiones de tributación. En este juego de intereses entre Estados con diferente nivel de desarrollo, se está produciendo una cierta colisión institucional entre la OCDE, la organización que en la actualidad lidera los acuerdos internacionales en materia tributaria y la ONU llamada por los países menos desarrollados a tomar este nuevo liderazgo.
Por último, la defensa de los derechos de los contribuyentes, es otro ámbito internacional para la fiscalidad, especialmente al amparo del Convenio Europeo para la Protección de los Derechos Humanos y de las Libertades Fundamentales de 1950. Asimismo, los Tratados de la Unión Europea y en menor medida de la Convención Americana, Pacto de San José de Costa Rica, de 1969, también son referentes en esta materia. Los derechos humanos son parte del derecho internacional público contemporáneo y los derechos de los contribuyentes relacionados con ellos, han ocupado su lugar también en ese ámbito.
Para la realización de este trabajo se ha realizado un estudio de un importante aparato bibliográfico y de una variada información digital y se han consultado las bases de datos actualizadas de la Organización de las Naciones Unidas y sus organismos especializados, del Tribunal Europeo de Derechos Humanos y del Tribunal de Justicia de la Unión Europea. Asimismo, se ha solicitado información y se han resuelto las dudas que han podido surgir con las aclaraciones de funcionarios de la OCDE, del Tribunal Europeo de Derechos Humanos y de la Agencia Tributaria.También se han tenido en cuenta las normas vigentes en el momento de la redacción y numerosos documentos de la Administración española y de diversas organizaciones internacionales. Los gráficos son de elaboración propia sobre la base de datos oficiales y actualizados de cada institución citada.
2. La fiscalidad en el sistema internacional: la fiscalidad, la soberanía estatal y el ordenamiento jurídico internacional
2.1. La fiscalidad y la soberanía estatal
2.1.1. La soberanía fiscal de los Estados
La soberanía del Estado se puede definir como la capacidad del Estado para ejercer su poder supremo en el ámbito interno con la posibilidad de tomar decisiones de manera autónoma y sin sujeción a otros poderes (5) . En palabras de QUENTIN «El Estado soberano es quizás el fenómeno estructural más importante de la organización humana actual, y la soberanía fiscal es uno de los componentes fundamentales del Estado soberano» (Quentin, 2017).
2.1.2. La dimensión interna y externa de la soberanía fiscal
La dimensión interna de la soberanía conlleva que cada uno de los 193 Estados que forman parte de la sociedad internacional tengan capacidad autónoma para determinar sus respectivos sistemas impositivos y por tanto puedan exigir impuestos o no exigirlos, convirtiéndose en este caso en polos de atracción para los contribuyentes de otros Estados.
La dimensión internacional de la soberanía es también relevante en el ámbito fiscal, ya que permite a los Estados decidir de manera independiente si desean o no formar parte de tratados bilaterales o multilaterales, como es el caso de los tratados para evitar la doble imposición, destinados a coordinar sus sistemas fiscales. Asimismo, la soberanía fiscal permitiría voluntariamente a los Estados formar parte de un eventual acuerdo como el que se está elaborando en el ámbito de la ONU con unos objetivos aún por definir, entre los que podrían incluirse los de cooperación y ayuda al desarrollo de los países más pobres facilitando que estos puedan incrementar su recaudación de impuestos mediante la colaboración global para atajar la evasión o la elusión fiscal de las empresas multinacionales. La soberanía externa de los Estados también les permite decidir libremente, si desean o no formar parte de organizaciones internacionales, siempre que cumplan con los requisitos que estas exigen para su incorporación. Tal es el caso de la Organización de las Naciones Unidas (ONU) abierta a todos los Estados amantes de la paz o de la Organización para la Cooperación y el Desarrollo Económico (OCDE) que impone condiciones restrictivas de acceso.
2.1.3. La igualdad soberana de los Estados y su importancia en el ámbito fiscal
La soberanía de los Estados constituye un elemento básico del sistema de derecho internacional público que regula las relaciones entre los Estados. El artículo 2 de la Carta de la Organización de las Naciones Unidas (ONU), reconoce la igualdad soberana de todos los Estados. La Resolución 2625 (XXV) de la Asamblea General de las Naciones Unidas, por su parte, aporta una visión más detallada. Esta resolución, que por si misma no tendría fuerza obligatoria, tiene un carácter exhortativo, es decir pretende animar al cumplimiento de unos principios, que estos sí, cuentan con la obligatoriedad que les otorga el estar basados en la Carta de la ONU, en la costumbre internacional o bien en ambos. El principio de la igualdad soberana de los Estados recogido en la mencionada resolución establece que:
«Todos los Estados gozan de igualdad soberana. Tienen iguales derechos e iguales deberes y son por igual miembros de la comunidad internacional, pese a las diferencias de orden económico, social, político o de otra índole.
En particular, la igualdad soberana comprende los elementos siguientes:
- a) los Estados son iguales jurídicamente;
- b) cada Estado goza de los derechos inherentes a la plena soberanía;
- c) cada Estado tiene el deber de respetar la personalidad de los demás Estados;
- d) la integridad territorial y la independencia política del Estado son inviolables;
- e) cada Estado tiene el derecho a elegir y a llevar delante libremente sus sistema político, social, económico y cultural;
- f) cada Estado tiene el deber de cumplir plenamente y de buena fe sus obligaciones internacionales y de vivir en paz con los demás Estados.»
El principio de igualdad soberana de los Estados, supone el reconocimiento de la soberanía fiscal, una soberanía que debe ser respetada por los demás Estados, una soberanía fiscal que como parte de la soberanía política del Estado es inviolable y que puede ser libremente elegida en todos sus elementos (tipología impositiva, cuantificación de los gravámenes, procedimientos etc.) por cada uno de los Estados de la sociedad internacional. Por su parte, la dimensión internacional de la soberanía estatal está sujeta al cumplimiento de buena fe de las obligaciones contraídas, que pueden ser los compromisos que el Estado adquiera mediante la firma de un tratado internacional. El objetivo último de esta regulación, que tiene su base en la doctrina de respeto a las decisiones internas de los Estados acordada en la paz de Westfalia de 1648, es precisamente la convivencia pacífica con el resto de los Estados.
2.1.4. Limitaciones de la soberanía
La soberanía de los Estados, por su parte, no tiene carácter ilimitado o absoluto (Pastor Ridruejo, 2023, p. 300). Estos límites afectan tanto a su dimensión interna como a su dimensión externa. Uno de sus límites no es jurídico sino fáctico. La debilidad militar de un Estado o su dependencia política o económica de otro u otros Estados conllevan que sus decisiones, teóricamente autónomas, pasen a depender de otros intereses. Existen múltiples dependencias e interdependencias, pero por ofrecer tan solo algunos ejemplos, podemos señalar la dependencia energética que Nepal tiene de la India, la dependencia política de Bielorrusia con Rusia, la dependencia en materia económica y de defensa que Gambia tiene de Senegal o la dependencia económica y tecnológica que Guinea-Bisáu tiene de Portugal. Otro límite de la soberanía de los Estados se puede encontrar en la injerencia humanitaria que es el derecho que tienen los sujetos de la sociedad internacional, una vez conseguida la pertinente autorización del Consejo de Seguridad, a emplear la fuerza sobre el territorio de cualquier Estado con el fin de proteger a los individuos, independientemente de su nacionalidad, frente a la violación de sus derechos más fundamentales por parte de ese Estado. Respecto a los límites jurídicos de la soberanía de los Estados debemos tomar en cuenta las normas de derecho internacional público y en especial las normas de ius cogens internacional que se entienden obligatorias para todos los Estados y que incluyen las normas que defienden los derechos humanos, o las ya señaladas derivadas del artículo 2 de la Carta de la ONU o de la Resolución 2625 (XXV) de la Asamblea General de la ONU. Las normas de ius cogens derivan del artículo 53 de la Convención de Viena sobre el derecho de los tratados de 1969. Entre estas normas, las más reseñables en el ámbito de la fiscalidad son por un lado las referidas a las relaciones entre los Estados, ya que reconocen la igualdad del status jurídico de los Estados y el principio de no intervención y por tanto el marco de relación de respeto a la soberanía de los Estados. También son del máximo interés las relacionadas con los derechos fundamentales de la persona humana, que todo Estado tiene el deber de respetar y proteger de manera efectiva y no sólo a través de pomposas declaraciones políticas. Estas normas forman parte del estatuto de protección legal de los contribuyentes. Asimismo, podría entenderse que las normas que la protección del medioambiente forma parte de las normas de ius cogens (Lorenzo, 2020) y en este ámbito la fiscalidad está muy presente en atención al principio de quien contamina paga.
La soberanía estatal reconocida en el derecho internacional no reconoce limitaciones explícitas de la existencia de paraísos fiscales y de este modo, algunas de las presiones «antiparaísos» pueden ser incluso contrarias al derecho internacional (Muñiz Pérez, 2021, p. 190). El hecho de que los paraísos fiscales se utilicen para el fraude fiscal o la elusión no implica una violación del derecho internacional por parte de estos Estados y los Estados de imposición alta deberán tener en cuenta esta situación a la hora de acordar medidas y programas para evitarlos.
No obstante, una actitud de determinados Estados tendente a no compartir información fiscal podría ser contraria al principio general de cooperación entre Estadios que posteriormente abordaremos y al principio de buena fe que es básico en el Derecho internacional.
2.2. La fiscalidad y el ordenamiento jurídico internacional
2.2.1. La relación de la fiscalidad con las diferentes ramas del Derecho Internacional Público
El Derecho Internacional Público es el ordenamiento jurídico de la sociedad internacional. Se compone de un conjunto de normas que regulan las relaciones de los Estados y de otros sujetos internacionales entre los que destacan las organizaciones internacionales (6) .
El Derecho Internacional Público Clásico que ha regido hasta los albores del siglo XX no otorgó a la fiscalidad un papel relevante, sin embargo, el Derecho Público Internacional Contemporáneo que ya despunta tras la creación de la Sociedad de Naciones y se consolida en 1945 con la constitución de la ONU, sí que ha tomado a la fiscalidad como un ámbito importante, especialmente a partir de los años 80 del pasado siglo XX. Podemos analizarlo siguiendo las características que definen a este Derecho Internacional Contemporáneo. Como señala PASTOR RIDRUEJO se trata de un derecho caracterizado por ser humanista, social, de carácter institucionalizado y democrático (Pastor Ridruejo, 2023, pp. 64-65). Si atendemos al aspecto sustancial, es decir, a los campos regulados por el Derecho Internacional, observaremos como la fiscalidad ha adquirido un creciente protagonismo en ellos.
2.2.1.1. El ámbito de las Organizaciones Internacionales
El derecho internacional público contemporáneo se caracteriza por ser un derecho institucionalizado, con un papel central de la Organización de las Naciones Unidas. Dicha institucionalización reside no sólo en la ONU, sino también en el resto de las organizaciones internacionales. Efectivamente la fiscalidad es una materia de cooperación en estos foros internacionales permanentes como el Fondo Monetario Internacional (FMI), la Organización para la Cooperación y el Desarrollo Económicos (OCDE), las Naciones Unidas (ONU) y el Grupo del Banco Mundial. También la fiscalidad constituye un objeto de trabajo cada vez más relevante en organizaciones regionales como el Consejo de Europa y la Unión Europea o la Comunidad Andina.
2.2.1.2. Del ámbito relacional al ámbito cooperativo
La fiscalidad constituye la temática de numerosos tratados bilaterales y multilaterales en materias como la doble imposición. Se trata de un ámbito competencial y relacional de los Estados, es decir, el ámbito heredado del derecho internacional público clásico que aborda las competencias y relaciones de los Estados para fijar los límites a los mismos, pero que también cuenta con un elemento cooperativo propio del derecho internacional público contemporáneo y así se justifica la inclusión, en dichos tratados o en otros tratados específicos, de materias relativas a los intercambios de información, la asistencia mutua administrativa y la cooperación transfronteriza. Ciertamente el derecho contemporáneo, presenta un carácter humanista y social que va más allá de las normas meramente relacionales propias del derecho internacional público clásico. No se trata de regular simplemente las relaciones de vecindad como en el derecho clásico, sino de trabajar en conjunto para lograr un fin común de convivencia pacífica y prosperidad. En esta superación del derecho clásico influye el compromiso de fomentar la cooperación general entre los Estados que aparece recogida en el Art. 1 de la Carta ONU. Los objetivos de regulación y cooperación están en la base de los aproximadamente 3.000 tratados bilaterales y multilaterales en vigor destinados a evitar la doble imposición y a facilitar los intercambios de información fiscal y de otros tipos de cooperación administrativa (Michael Keen ,2024). En el trasfondo de esta cooperación se sitúa el alcance niveles de vida más elevados, la consecución de trabajo permanente para todos y con ello el logro de unas mejores condiciones para una convivencia pacífica como se infiere del Art. 55 de la Carta ONU. La cooperación entre Estados experimenta una evolución constante. Ejemplo de ello es la ya mencionada fiscalidad vinculada al logro de los objetivos medioambientales, especialmente unida al principio de quien contamina paga, que justifica los gravámenes a las actividades contaminantes.
2.2.1.3. La cooperación al desarrollo
La cooperación al desarrollo, aunque forma parte de la cooperación genérica entre Estados cuenta con una personalidad propia entre las ramas del derecho internacional público. El Art. 55 de la Carta ONU tiene en consideración que los países del Sur necesitan la ayuda de los países del Norte para su desarrollo y sirve de base a unas dinámicas que han cobrado impulso décadas después de su redacción, que pretenden articular mecanismos para una fiscalidad más justa para los Estados menos desarrollados. Entre las iniciativas tendentes a favorecer el desarrollo de los Estados más pobres, encontramos las que buscan una mayor tributación de las empresas trasnacionales en los territorios donde operan, evitando fraudes, elusiones fiscales agresivas y la utilización de paraísos fiscales. En el trasfondo de la cooperación al desarrollo se encuadran los intereses de los países menos desarrollados, muchos de ellos herederos de la descolonización, que conforman una importante mayoría en la Asamblea de la ONU y en otras organizaciones internacionales cuyas agendas se ven condicionadas en sus órganos de tomas de decisión por esta influencia política. Un ejemplo concreto de la vinculación entre fiscalidad y cooperación al desarrollo lo constituye el acuerdo alcanzado en octubre de 2021 en el ámbito de la OCDE relativo a las BEPS (Erosión de Bases Tributarias y Traslado de Beneficios) del que son parte 136 países y que está referido a las empresas multinacionales y que tiene como objeto el establecer una tasa global mínima de impuestos del 15%. La cooperación al desarrollo se ha visto impulsada por el carácter democrático del derecho internacional público contemporáneo que tiene su reflejo en la composición de la Asamblea General de la ONU. En ella existe un predominio numérico de los países en desarrollo, que influyen en la agenda internacional. Esta situación explica el impulso a la iniciativa para la promoción de una cooperación fiscal internacional inclusiva y eficaz en las Naciones Unidas (Asamblea General ONU, 2023) que prepara un tratado internacional sobre cooperación fiscal global que eventualmente podrá ser aprobado por la Asamblea General en 2027 y uno de cuyos objetivos podría ser el aumento de la recaudación impositiva de los países menos desarrollados.
2.2.1.4. El ámbito de los derechos humanos en relación con los derechos del contribuyente
La fiscalidad va a cobrar un protagonismo creciente en una materia que es una seña de identidad del derecho internacional contemporáneo, la protección de los derechos humanos. Los derechos humanos individuales, que aparecen recogidos en el preámbulo y en varios artículos de la Carta de la ONU, se han aplicado de manera creciente y generalizada a la protección de los contribuyentes. Su aplicación en el tiempo no fue inmediata y experimenta una intensidad creciente desde los años 80 del pasado siglo. Por otro lado, su trascendencia universal ha conllevado su consideración de manera generalizada en las constituciones de los Estados y también en el ámbito internacional, destacando los mecanismos de protección regionales europeos, el Tribunal Europeo de derechos humanos y el Tribunal de Justicia de la Unión Europea, que han elaborado una jurisprudencia modélica en este ámbito. Las personas jurídicas también se han beneficiado de la protección de algunos de estos derechos como el derecho a un juicio justo o a la transparencia en el procedimiento.
2.2.1.5. El ámbito de los derechos humanos en relación con los derechos colectivos
Los derechos humanos colectivos pueden inferirse del Art.. 2.1 del Pacto Internacional de Derechos Económicos, Sociales y Culturales de 1966. Los derechos humanos colectivos vinculan la necesidad de recaudación de impuestos por parte de los Estados, con la posibilidad que esos recursos otorgan al Estado de poder cumplir con las obligaciones internacionales de proteger los derechos humanos de la población, dando cobertura a las necesidades de sanidad, educación, y vivienda entre otras demandas.
2.2.2. La fiscalidad en las Relaciones Internacionales
2.2.2.1. Los intereses de los países del Norte y los intereses de los países del Sur
Las divergencias internacionales heredadas de la descolonización, principalmente en la década de los años cincuenta del siglo pasado, tuvieron su reflejo en la Conferencia de Bandung de 1955 que agrupó a los lideres africanos y asiáticos de esos nuevos Estados que habían accedido a la independencia. En una época marcada por el enfrentamiento ideológico Este-Oeste se creó el movimiento de los países no alineados (fuera del eje Este-Oeste), que presentaban otro paradigma, también ideológico, pero principalmente económico que daba base a la nueva categorización de países ricos del Norte y países pobres del Sur. La diferenciación no era geográfica, aunque ciertamente coincidía con ella en gran medida (7) . Este grupo de países no alineados es el que está más vinculado con la cooperación al desarrollo, como países receptores de ayuda. Estos países con un nivel de vida más bajo que los países del Norte, constituyen un importante grupo en la Asamblea General de la ONU (8) y sin embargo no cuentan con representación en la OCDE (9) , que es el principal foro especializado en materia fiscal. Entienden los países menos desarrollados que la evasión de impuestos les priva de unos recursos que podrían dedicarse al gasto social en educación, sanidad y vivienda entre otros fines y de este modo mejorar el nivel de los derechos humanos de los ciudadanos (derechos humanos colectivos).
Este grupo de países ha presionado con su mayoría en la Asamblea para que la ONU pase a convertirse en el principal foro para abordar la problemática de los países menos desarrollados en relación al ámbito fiscal. La evasión de impuestos por parte de las empresas transnacionales e incluso en la elusión de impuestos constituyen el núcleo de sus objetivos en este ámbito. Estos planteamientos han encontrado una respuesta apaciguadora por parte de los países Norte. Por medio de la OCDE y del G 20 los países más desarrollados impulsaron el 8 de octubre de 2021 las denominadas «normas tributarias internacionales al siglo XXI», una Declaración enfocada en dos pilares para abordar los desafíos fiscales derivados de la digitalización de la economía. El primer pilar está destinado a que los derechos de imposición sobre el 25% de los beneficios residuales de las empresas multinacionales más grandes y rentables se reasignen a las jurisdicciones donde se encuentran los clientes y usuarios de esas empresas. El segundo pilar se dirige a establecer un impuesto mínimo global del 15% para todas las empresas multinacionales con ingresos anuales superiores a 750 millones de euros (OCDE, 2021, p. 4). Además, en la reunión del G 20 en Rio de Janeiro del 18 y 19 de noviembre de 2024, se acordó en un capítulo titulado «Inclusión social y lucha contra el hambre y la pobreza» de la declaración final, que «la fiscalidad progresiva es una de las herramientas clave para reducir las desigualdades internas, fortalecer la sostenibilidad fiscal, fomentar la consolidación presupuestaria, promover un crecimiento fuerte, sostenible (…)». Los participantes en la reunión de Rio de Janeiro apoyaron los trabajos de la OCDE en materia fiscal y al mismo tiempo, también apoyaron los trabajos de la «convención marco de las Naciones Unidas sobre cooperación internacional en cuestiones de tributación» que seguidamente abordaremos. Es innovador, la incorporación en el capítulo dedicado a la inclusión social y la lucha contra el hambre, la llamada a la creación de un nuevo impuesto denominado de ultrarricos (Martin, 2024), aunque no se recoja de modo explícito en la declaración:
«Con pleno respeto a la soberanía fiscal, intentaremos cooperar para garantizar las personas con patrimonios muy elevados tributen efectivamente. La cooperación podría incluir el intercambio de buenas prácticas, el fomento de debates en torno a los principios fiscales y el diseño de mecanismos contra la evasión fiscal, incluida la lucha contra las prácticas fiscales potencialmente perjudiciales. contra la evasión, incluida la lucha contra las prácticas fiscales potencialmente perjudiciales. Esperamos seguir debatiendo estas cuestiones en el G 20 y en otros foros pertinentes, contando con las aportaciones técnicas de las organizaciones internacionales pertinentes, el mundo académico y los expertos. Animamos al Marco Inclusivo sobre BEPS (MI) a que considere la posibilidad de trabajar sobre estas cuestiones en el contexto de unas políticas fiscales progresivas eficaces (10) » (Declaración final G 20 Rio de Janeiro, 2024).
La evolución de estos acuerdos puede variar en el futuro, así la firma de una orden ejecutiva del presidente de Estados Unidos Donald Trump al inicio de su mandato en enero de 2025 retirando a su país del acuerdo de la OCDE de 8 de octubre de 2021 «normas tributarias internacionales al siglo XXI» supuso una nueva etapa en esta línea de cooperación.
La OCDE y el G 20 no son los únicos foros en los que se han adoptado decisiones relacionadas con la fiscalidad y las relaciones Norte-Sur. El marco de la Convención sobre el cambio climático, es otro foro de encuentro entre los países más ricos y los menos desarrollados. En la reunión mantenida en Bakú entre el 11 y 22 de noviembre (COP 29 Bakú) se aprobó un documento relacionado con la financiación de las acciones para hacer frente al cambio climático (11) en el que se cuantifican las necesidades de financiación. Se prevé que en la próxima reunión prevista para 2025 en Brasil se puedan adoptar acuerdos sobre una imposición global que pueda afectar al transporte marítimo, la aviación, la producción de combustibles fósiles y las transacciones financieras e incluso gravar el comercio de criptomonedas, los productores de plástico y a los ultrarricos (Clark, 2024).
Por otro lado, con un trabajo previo, el 22 de diciembre de 2023, la Asamblea General de la ONU aprobó la Resolución 78/230 sobre la Promoción en las Naciones Unidas de la cooperación internacional inclusiva y eficaz en cuestiones de tributación. La Resolución marca como objetivo la necesidad de «elaborar una convención marco de las Naciones Unidas sobre cooperación internacional en cuestiones de tributación para reforzar la cooperación en ese ámbito y que esta sea plenamente inclusiva y más eficaz», el enfoque de la misma, impulsado por Nigeria y una mayoría de países del Sur es la mejora de la financiación para el desarrollo y el cumplimiento de la Agenda 2030 para el Desarrollo Sostenible. 111 países votaron a favor del a Resolución, 46 votaron en contra y 10 países se abstuvieron, 26 países no votaron (12) . La mencionada Convención podrá previsiblemente ser aprobada por la Asamblea General de la ONU en 2027 y en ella podría acordarse el texto de un tratado internacional sobre tributación que daría una mayor satisfacción a los países del Sur, mediante la adopción de medidas para luchar de manera más eficaz contra la evasión y la elusión fiscal y los paraísos fiscales proporcionando mayores recursos para este grupo de países.
Dos puntos de vista diferentes sobre la fiscalidad y los Derechos Humanos
La defensa de los derechos humanos aplicada a los contribuyentes conlleva la protección del derecho a la propiedad, del derecho a un juicio justo, la prohibición de la discriminación y todo un catálogo de derechos que se aplican a la especial situación del contribuyente como persona física y también en determinados casos al contribuyente como persona jurídica. Por otro lado, encontramos los denominados derechos humanos colectivos. Los países del Sur y diversas organizaciones no gubernamentales (13) abogan por este punto de vista que encuentra una apoyatura en el derecho internacional. La necesidad de la financiación que reciben los Estados por la vía de la exacción de impuestos entiende que está fundamentalmente dirigida a la satisfacción de las necesidades sociales de la población y por tanto a conseguir el cumplimiento de sus derechos humanos. Esta circunstancia justificaría un apoyo sólido a la idea de conseguir los derechos humanos colectivos mediante una recaudación justa. La fiscalidad está así llamada a proveer los fondos que habilitarán la consecución de los derechos humanos en la línea del artículo 2.1 del Pacto Internacional de Derechos Económicos, Sociales y Culturales de 1966 que señala que:
«Cada uno de los Estados Partes en el presente Pacto se compromete a adoptar medidas, tanto por separado como mediante la asistencia y la cooperación internacionales, especialmente económicas y técnicas, hasta el máximo de los recursos de que disponga, para lograr progresivamente, por todos los medios apropiados, inclusive en particular la adopción de medidas legislativas, la plena efectividad de los derechos aquí reconocidos».
Es decir, existe un compromiso por parte de los Estados de hacer tributar a los ciudadanos y a las empresas para utilizar esos recursos en la consecución de los objetivos económicos, sociales y culturales del Pacto. KOKOTT ofrece una amplia critica de la defensa de la actividad impositiva vinculada a los derechos humanos colectivos (Kokott & Pistone, 2022, pp. 70-74), nos unimos en parte a la misma entendiendo que no toda la recaudación vía impuestos va dirigida a la consecución de prestaciones sociales, en materia de salud, educación, vivienda etc. Incluso, como señala la autora, puede darse el caso de que los recursos generados por los impuestos se utilicen para fines contrarios a los derechos humanos como la compra de armas para reprimir a la población, con lo que en estos casos, paradójicamente el fraude fiscal sería más acorde con los derechos humanos que el pago de los impuestos. Por otro lado, un exceso en la recaudación de impuestos podría llevar a conculcar los derechos de los contribuyentes, en concreto al disfrute del derecho a la protección de la vida privada, a un proceso equitativo o al uso pacífico de las propiedades. Esta postura es reconocida entre otros también por AVI-YONAH (Avi-Yonah, 2007, p. 259). Esta imbricada situación a la que conduce la relación entre la fiscalidad y los derechos humanos aflora en las mesas de negociaciones entre Estados. En una de las discusiones previas de la convención marco de la ONU sobre fiscalidad celebrada en la ONU el 7 de agosto de 2024, al abordar el preámbulo y los objetivos de la convención, el representante de Colombia, acompañado del sentir de otros países iberoamericanos, abogó por incluir en el preámbulo una referencia al cumplimiento de los derechos humanos y además de hacer referencia, en otras partes del documento, a las obligaciones de transparencia y de una tributación justa, con la finalidad de proteger a los contribuyentes. Esta postura fue contestada por los países africanos, que, si bien manifestaron su respeto por los derechos humanos, daban mayor importancia a los derechos humanos colectivos y por tanto a la recaudación y señalaban que la justicia y la equidad donde debía lograrse era en las relaciones entre Estados. India fue un paso más allá, ya que entendía que una referencia a los derechos humanos podría ser utilizada como base para que algunos Estados se opusieran a los intercambios de información. Por su parte los países más desarrollaban otorgaban la primacía de los derechos humanos en su dimensión de protección de los derechos de los contribuyentes, tal y como recoge CHAPARRO-HERNÁNDEZ en la crónica de la sesión (Chaparro-Hernanandez,2024).
Entendemos con DE VICENTE-TUTOR (Almudí Cid et al., 2017, p. 600) que una estrategia divergente, entre los países del Norte y los países del Sur supone un ruptura del consenso plasmado en acuerdos como el proyecto BEPS y a largo plazo debilitará al sistema de colaboración internacional que trata de dar solución a los problemas de la fiscalidad internacional.
2.2.2.2. Las cuestiones que deberán resolverse en el futuro inmediato
A pesar de los mencionados esfuerzos ya indicados de la OCDE y del G 20, la divergencia de intereses entre los Estados del Sur con los Estados del Norte ha llevado a los primeros a impulsar un cambio en el liderazgo de la cooperación fiscal internacional, que debería hacerse desde la OCDE, organización que lidera el tratamiento de la fiscalidad en el ámbito internacional y que es, considerada un club de países ricos, hacia la ONU en cuya asamblea cuenta con mayoría los países menos desarrollados. Señala SERRANO que:
«No es nada nuevo señalar que en los últimos tiempos, los países en vías de desarrollo han estado presionando para que la ONU desempeñe un papel más importante en la arena internacional, después de sentirse cada vez más frustrados por las negociaciones fiscales mundiales coordinadas por la OCDE, y ello a pesar de que ésta hubiera puesto en marcha alguna iniciativa para dar un mayor peso a los países en vías de desarrollo a través del marco inclusivo» (Serrano, 2023).
Surgen las dudas de cómo se estructurarían los actuales trabajos de la OCDE y el G 20 por un lado y los nuevos trabajos de la ONU por otro. El Marco Inclusivo OCDE/G20 sobre BEPS que aprobó la Declaración de Resultados de julio de 2023 sobre la Solución Basada en Dos Pilares para abordar los Retos Fiscales Derivados de la Digitalización de la Economía fue apoyada por 142 Estados (de los 193 que conforman la sociedad internacional). La «Convención marco de las Naciones Unidas sobre cooperación internacional en cuestiones de tributación», por su parte fue respaldada por 111 países. Los apoyos que han recabado ambas iniciativas indican que un importante grupo de países respaldan ambas líneas de trabajo, de hecho, la propia declaración final de la cumbre de Rio de Janeiro de noviembre de 2024 apoyaba ambos trabajos. Ante esta situación, no se trata solamente de identificar, más allá de lo que la diplomacia aconseja, qué países definitivamente se decantan por un modelo liderado por la OCDE y más especializado o por un modelo liderado por la ONU, más politizado, sino de definir cómo será ese futuro modelo y la futura convivencia y coordinación entre la OCDE y la ONU. Ante esta situación, SERRANO hace mención de la posición conjunta del Consejo de la UE y la Comisión Europea, que ilustra la problemática creada (14) . La UE apoya el desarrollo de un sistema fiscal internacional justo y eficaz para el desarrollo sostenible, centrado en la reducción de la pobreza y en el desarrollo de capacidades de los países en desarrollo y apoyan los trabajos de la OCDE considerando que la iniciativa de la ONU sobre la «Convención marco de las Naciones Unidas sobre cooperación internacional en cuestiones de tributación «puede llevar a una duplicación de trabajos» (Serrano, 2023).
El trasfondo mencionado entre los intereses de los países del Norte y los de los países del Sur, obviamente más complejos que los mostrados en el análisis, nos lleva a constatar que la fiscalidad convive con diferentes visiones de los derechos humanos con preeminencia en unos casos de los derechos humanos individuales y en otros de los derechos humanos colectivos y a aventurar las eventuales dificultades que pueden surgir para su armonización. Señalábamos como en las reuniones de los comités específicos que debaten los contenidos de la Convención marco de las Naciones Unidas sobre cooperación internacional en cuestiones de tributación y en concreto la celebrada el 7 de agosto de 2024, afloraron los desacuerdos en esta materia. No se ha determinado si la eventual futura Convención incluirá una carta de derechos del contribuyente, pero como hemos señalado el grupo de países africanos e India encontraron que debían prevalecer los derechos humanos colectivos. Entre ellos se incluyen una tributación justa que sirva para generar recursos, o para no perderlos a fin de que los países puedan hacer inversiones de orden social, garantizando la educación, la vivienda o la salud de sus ciudadanos entre otros derechos humanos, incluso a costa de la defensa de los derechos humanos de los contribuyentes. Es decir, los países africanos e India temían que una carta de derechos del contribuyente como parte del contenido de la Convención fuera un subterfugio para hacer disminuir los ingresos tributarios de los países menos desarrollados. La solución en el balance derechos individuales y derechos colectivos en la mencionada convención está por determinar, como señala CHAPARRO-HERNÁNDEZ, «una forma de avanzar en este sentido es establecer una conexión explícita entre la «asignación equitativa de los derechos fiscales» y la «observancia de los derechos humanos» como principios inseparables» y añade que
«Los derechos de los contribuyentes en el Norte Global son importantes, pero no hasta el punto de que puedan sofocar y extinguir otros principios y compromisos de los países en virtud de la Convención. Por lo tanto, los países harían bien en fusionar ambos principios para conservar lo mejor de los dos mundos —la adhesión general a los derechos humanos y la asignación equitativa de los derechos fiscales— y basarse en él como principio único de máxima importancia para todo el trabajo en el marco de la nueva Convención (15) » (Chaparro-Hernanandez,2024).
Este debate tan actual entre la «asignación equitativa de los derechos fiscales» y la «observancia de los derechos humanos», al hilo de la negociación del texto de la Convención marco de las Naciones Unidas sobre cooperación internacional en cuestiones de tributación, ha sido ya estudiado con profundidad en los ordenamientos internos de los Estados. En España podemos hacer referencia al artículo de SOLER «Deberes tributarios y derechos humanos» (Roch, 1995) ya en 1995 y a otros que han seguido su estela como el de MARTÍNEZ MUÑOZ «La Tensión entre los deberes tributarios y los derechos humanos en el siglo XXI» (Martínez Muñoz, 2021). En los estudios realizados sobre la materia en el ámbito interno también se aboga por el equilibrio de ambos conceptos, así señala MARTÍNEZ MUÑOZ que:
«En este sentido, creo que no es posible afirmar en estos momentos que el deber de contribuir al sostenimiento de los gastos públicos justifique un aumento de los deberes de colaboración y de información tributaria, como el que se está produciendo en la era post BEPS, ni tampoco cabe mantener que la protección de los derechos humanos, y en especial del derecho a la intimidad y a la confidencialidad de los datos fiscales, permita rehusar los deberes de colaboración que corresponden a los obligados tributarios, ya que estos resultan idóneos y necesarios para garantizar la contribución de los ciudadanos de acuerdo con su capacidad económica y, en definitiva, un sistema tributario inspirado en los principios de justicia» (Martinez Muñoz, 2010, p. 207).
Respecto al lugar en el que se debería establecer el límite entre la «asignación equitativa de los derechos fiscales» y la «observancia de los derechos humanos», son de interés las palabras de MARTINEZ MUÑOZ al abordar el derecho a la propiedad, señalando que «no es posible afirmar de momento que los pronunciamientos de este Tribunal (Europeo de Derechos Humanos) hayan puesto punto y final a la tensión existente entre el deber de contribuir y el derecho de propiedad, que ha de resolverse caso por caso atendiendo a determinadas circunstancias» (Martinez Muñoz, 2010, p. 187).
Efectivamente, quizá el análisis jurisprudencial caso por caso sea la solución al problema planteado. En todo caso puntualicemos que hay diferencias entre el debate interno y el internacional sobre los «deberes tributarios» frente a los derechos humanos de los contribuyentes. En el ámbito internacional hablamos de o la «asignación equitativa de los derechos fiscales» y la unimos a unos derechos humanos colectivos y por tanto universales. En el ámbito interno basta con aludir a la capacidad recaudatorio del Estado reconocida en las constituciones de manera general para justificar su habilitación para exigir impuestos. Pero es en la otra parte de la ecuación donde las diferencias son mayores, ya que en el ámbito interno los derechos humanos lo son de los contribuyentes nacionales o residentes, es decir vinculados como ciudadanos o como residentes al Estado y por tanto con influencia jurídica en el Estado, especialmente a través del voto en el caso de los ciudadanos. En el caso del debate internacional el derecho de los Estados a exigir el pago de impuestos se contrapone a los derechos humanos de los contribuyentes principalmente extranjeros y en especial a los de las grandes multinacionales a los que se les aplican traslativamente algunos derechos humanos, como el derecho a la propiedad, a un juicio justo, a un proceso transparente o a la protección de sus datos. El debate cobra así un tono diferente en el ámbito interno y en el internacional, el juego de intereses es diferente.
Por otro lado, encontramos que el debate teórico encuentra en la realidad respuestas poco equilibradas entre los deberes tributarios y los derechos humanos y un ejemplo de ellos es el caso Falciani en el que las Administraciones tributarias nacionales utilizaron datos obtenidos ilícitamente para perseguir a los contribuyentes que habían evadido obligaciones tributarias (16) . En casos de tal magnitud, los intereses de los Estados pueden imponerse a ese equilibrio tan alabado por unos y por otros.
3. El tratamiento de la fiscalidad en las organizaciones internacionales
3.1. La fiscalidad y el multilateralismo
Las relaciones bilaterales y multilaterales son complementarias y aunque el multilateralismo sea una seña de identidad del derecho internacional público contemporáneo frente al clásico, el bilateralismo tiene una importancia capital en las relaciones entre Estados y también en las vinculadas con la fiscalidad. «En la actualidad, existe una red de más de 3.000 convenios fiscales en todo el mundo, que reducen las barreras fiscales al comercio y la inversión transfronterizos, aumentan la seguridad y la previsibilidad, y ayudan a prevenir la evasión y el fraude fiscales» (Michael Keen ,2024). Se trata de convenios bilaterales entre Estados dirigidos a evitar la doble imposición, a posibilitar la colaboración en materia fiscal, especialmente en lo referido a la transmisión de información relevante en esta materia y a otros asuntos de cooperación en el ámbito fiscal. Pero incluso en estos casos de tratados bilaterales, el multilateralismo está muy presente. Para la elaboración de los acuerdos bilaterales generalmente se toman en cuenta las indicaciones de soft law que proporcionan las recomendaciones de la OCDE con el «Modelo de la OCDE» para tratados destinados a evitar la doble imposición, así como las de la Convención Modelo de las Naciones Unidas sobre la Doble Tributación entre Países Desarrollados y Países en Desarrollo, el llamado «Modelo de la ONU». Asimismo, deben tenerse en consideración las recomendaciones derivadas del Proyecto sobre la Erosión de la Base Imponible y el Traslado de Beneficios (BEPS). Es decir, los Estados soberanos, libremente adoptan convenios bilaterales de colaboración, pero en base a esa soberanía, preferentemente eligen realizar esos convenios bajo los estándares y reglas de normalización de la OCDE, del G20 y de la ONU. Como señala MENDOZA «El multilateralismo es la principal característica del [Derecho Internacional Público del] siglo XXI, máxime en el ámbito fiscal. «De esa forma, lo (demuestran) las normas que son diseñadas en el escenario internacional a fin de brindar solución a los diversos problemas de carácter tributario que han afectado las relaciones económicas internacionales» (Mendóza, 2022).
Además de la red de convenios bilaterales que facilitan la coordinación de los sistemas fiscales de los diferentes Estados y del mencionado soft law generado en el ámbito de las organizaciones internacionales, encontramos toda una serie de convenios que, sin tener a la fiscalidad como objeto preeminente, son necesarios para su interpretación o para garantizar los derechos de los contribuyentes. Son multilaterales, la Convención de Viena sobre el Derecho de los Tratados de 1969 y las convenciones relativas a la defensa de los derechos humanos que se aplican a los contribuyentes tanto en el ámbito universal como es el caso del Pacto Internacional de Derechos Civiles y Políticos de 1966, el Pacto Internacional de Derechos Económicos, Sociales y Culturales del mismo año o en el ámbito regional el Convenio Europeo de Derechos Humanos de 1950 o la Convención Americana sobre Derechos Humanos de 1969.
La institucionalización es otra seña de identidad del derecho internacional contemporáneo. Las organizaciones internacionales son foros de encuentro entre Estados que otorgan continuidad a los acuerdos y ofrecen su gestión y supervisión para alcanzar los fines propuestos. Entre las organizaciones universales abiertas a todos los Estados de la sociedad internacional destaca por su centralidad en el sistema de derecho internacional contemporáneo la Organización de las Naciones Unidas (ONU) y sus organismos especializados (17) como el Fondo Monetario Internacional (FMI) y el Grupo del Banco Mundial. La Organización Mundial del Comercio, aunque no es un organismo especializado de las Naciones Unidas formaría también parte de este grupo. Por otro lado, encontramos organizaciones internacionales de carácter restringido, ya sea por limitaciones de orden económico-político como es el caso de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) o por exigencias de una pertenencia regional como el Consejo de Europa y la Unión Europea (UE) o la Comunidad Andina.
3.2. La fiscalidad en las organizaciones abiertas de carácter universal
Las principales organizaciones universales de carácter abierto están constituidas por la ONU y sus organismos especializados, quedando fuera de ellos la Organización Mundial del Comercio constituida en 1994.
2.2.1. La Organización de las Naciones Unidas (ONU)
Como ocurre en otros ámbitos, la ONU cuenta con el mayor protagonismo entre las Organizaciones Internacionales de carácter universal también en materia de fiscalidad, aunque la fiscalidad no sea una competencia que la ONU tenga en su carta fundacional. Sin embargo, la fiscalidad constituye un tema relacionado con otras líneas competenciales de la Organización que son de la máxima importancia y que están recogidas en Carta de la ONU que señala entre sus propósitos (Art.. 1.3) «la cooperación internacional en la solución de problemas internacionales de carácter económico, social (…)» y dedica el capítulo IX a la «Cooperación internacional económica y social». El mencionado documento (18) ofrece la base a la cooperación entre Estados, tanto de manera genérica dirigida a todos los Estados y entre todos los Estados, como la referida a la cooperación al desarrollo de los países menos adelantados. Esta última respalda iniciativas como los convenios modelo de 1980 y 2001 de las Naciones Unidas entre países desarrollados y países en vías de desarrollo. Además, el artículo 62 de la Carta indica que «el Consejo Económico y Social podrá hacer o iniciar estudios e informes con respecto a asuntos internacionales de carácter económico, social (…)» entre los que se encuentran aquellos relacionados con el ámbito fiscal. Otra competencia de la ONU es el trabajo en el ámbito de los derechos humanos que aparece en numerosos artículos de la Carta de la ONU (19) y en el que la organización ha mantenido desde 1945 un liderazgo universal.
Examinadas las competencias de la ONU relacionadas con la fiscalidad, podemos acercarnos a la labor de la ONU realizada en esta materia, examinando la evolución de las Resoluciones de la Asamblea General y del Consejo Económico y Social. En los años 50 del siglo XX, la ONU estaba comprometida con el inicio de una misión de transformación universal que superaban las concepciones del anterior derecho internacional clásico y lo transformaban en el nuevo orden del derecho internacional contemporáneo. La mencionada transformación comprendía la puesta en marcha de un sistema de organizaciones internacionales más completo, extenso y operativo que el heredado de los tiempos de la Sociedad de Naciones, la implementación del proceso descolonizador que transformaría la propia Asamblea General de la ONU dando entrada a nuevos miembros no alineados, la codificación de los derechos humanos y la puesta en marcha de sus mecanismos de protección y el inicio de una política de cooperación al desarrollo de los países menos adelantados. En este último punto se encuadra la Resolución «El flujo internacional de capitales privados para el desarrollo económico de los países subdesarrollados» de 1954 (20) , con la que se inicia una labor de la ONU que aborda la fiscalidad internacional en atención a su importancia como elemento del desarrollo de los países más pobres. Esta Resolución considera que los países más necesitados de desarrollo deben facilitar la entrada de capitales privados para ayudar, de este modo, a su progreso y para ello deben evitar la tributación «excesivamente onerosa», aligerar las cargas administrativas para los inversores, ganar en transparencia y establecer tratados bilaterales para evitar la doble imposición con el objetivo de eliminarla, animando con la mencionada Resolución a que así lo hagan para de esta manera mejorar sus perspectivas de desarrollo económico. Asimismo, la Resolución llama a una coordinación en esta materia del Consejo Económico y Social, del Fondo Monetario Internacional y del Banco Mundial. Esta tendencia continúa en los años 60, la Resolución, en este caso del Consejo Económico y Social de la ONU, «Acuerdos fiscales entre los países desarrollados y los países en desarrollo» (21) señala que, entendiendo que debe desaparecer la doble imposición y que de hecho ya se habían firmado un número importante de acuerdos bilaterales en esta materia, los países menos desarrollados manifestaban no estar complacidos por esta modalidad bilateral y solicitan la creación de un grupo de trabajo para explorar la posibilidad de alcanzar acuerdos multilaterales sobre la fiscalidad (22) . El resultado de los trabajos del Grupo de Expertos en Acuerdos Fiscales entre Países Desarrollados y Países en Desarrollo desembocó en la preparación del Modelo de Convención de las Naciones Unidas sobre la doble tributación entre países desarrollados y países en desarrollo y en el Manual para la negociación de acuerdos fiscales bilaterales entre países desarrollados y países en desarrollo, que serían difundidos y su uso incentivado por la propia ONU. Un número creciente de resoluciones atendían a las materias relacionadas con la fiscalidad con la consideración de que una adecuada fiscalidad era una herramienta fundamental para lograr el desarrollo, se aludía a la misión de eliminar el fraude fiscal de las empresas multinacionales y de luchar, asimismo, contra la elusión fiscal (23) . Las materias tributarias, fundamentalmente referidas a la mejora de la cooperación entre Estados han continuado siendo tratadas en el ámbito de la ONU como asuntos vinculados a la cooperación al desarrollo (24) , en colaboración con el Fondo Monetario Internacional, el Banco Mundial y la Organización de Cooperación y Desarrollo Económicos, así como con los organismos regionales y subregionales. Estos trabajos han puesto énfasis en facilitar los intercambios de información entre Estados para luchar contra el fraude fiscal (25) . El fraude fiscal se considera, asimismo, un obstáculo para el cumplimiento de los Objetivos de Desarrollo Sostenible de la Agenda 2030, y no sólo el fraude, sino también la elusión agresiva de impuestos (ONU Consejo Económico y Social, 2022, p. 11).
La concienciación medioambiental que surgió en los años 70 con el liderazgo de la ONU, ha pasado a ser otra de las grandes líneas ideológicas en el trabajo de la organización (Olivar, 2009). La fiscalidad de la industria extractiva y la dirigida a hacer frente a las emisiones de carbono son una parte importante de este derecho internacional medioambiental (ONU Consejo Económico y Social, 2022, p. 19). La tributación de la economía digitalizada y globalizada y la tributación de los criptoactivos forman parte también de los esfuerzos de la ONU, pero en este caso el trasfondo sigue siendo la primigenia línea de la cooperación al desarrollo, intentando disminuir el sufrimiento financiero de los países menos desarrollados.
Culminando la relación entre la fiscalidad y la cooperación al desarrollo, la ONU promueve la firma de un futuro tratado multilateral de ámbito fiscal. Aunque los objetivos no están definidos de manera concreta, predomina la idea de contar con un texto que abogue por eliminar el fraude y la elusión fiscal agresiva de las empresas multinacionales, con el objetivo de que los países menos adelantados en los que tengan lugar las actividades de estas empresas, puedan contar con más recursos que a día de hoy se pierden en paraísos fiscales. Está previsto que el comité negociador pueda hacer llegar el texto del convenio a la Asamblea de la ONU, para su aprobación, en 2027.
2.2.2. El Fondo Monetario Internacional (FMI)
El FMI está encargado de facilitar la cooperación monetaria internacional y la estabilidad financiera y sirve de foro permanente para la celebración de consultas, el asesoramiento y la asistencia sobre cuestiones financieras. En el ámbito fiscal se ocupa de mejorar la capacidad recaudatoria de los países menos desarrollados, que con una gestión adecuada puede dar lugar a aumentos de hasta 9 puntos porcentuales en la relación entre impuestos y el PIB (26) (Benitez et al., 2023, p. 3) y de este modo favorecer su desarrollo. Desde 1964, el Departamento de Finanzas Públicas del FMI se encarga de ofrecer soporte técnico para lograr dichos objetivos, elaborando análisis generales de la política fiscal, especialmente en los ámbitos del impuesto sobre la renta, la fiscalidad internacional de las empresas, el impuesto sobre el valor añadido y la fiscalidad de los recursos naturales. El FMI, en colaboración con otros organismos, presta su asistencia para la mejora de los sistemas fiscales en los países menos desarrollados.
2.2.3. El Grupo del Banco Mundial
El Grupo del Banco Mundial está integrado por el Banco Internacional de Reconstrucción y Fomento (BIRF), la Asociación Internacional de Fomento (AIF), la Corporación Financiera Internacional (CFI), el Organismo Multilateral de Garantía de Inversiones (MIGA) y Centro Internacional de Arreglo de Diferencias relativas a Inversiones (CIADI). El Banco Mundial funciona como una cooperativa integrada por 189 países que proporciona préstamos y asistencia técnica a los países en desarrollo para reducir la pobreza y promover el crecimiento económico sostenible. La recaudación de impuestos se considera un elemento clave para el desarrollo de los Estados. Desde un punto de vista que es común al del FMI, ya que ambos organismos actúan de manera coordinada, y también a la ONU, SKRAK, directora global de política fiscal del Banco Mundial señala que:
«La necesidad de aumentar la recaudación es especialmente acuciante en los países que actualmente recaudan menos del 15% del PIB en impuestos. Este nivel de imposición es un punto de inflexión importante para hacer viable un Estado y ponerlo en la senda del crecimiento. Pero el 86% de los países de renta baja y el 43% de los de renta media-baja están por debajo de este umbral. En los países afectados por la fragilidad, los conflictos y la violencia, la relación media entre impuestos y PIB era tan baja como el 12,6% en 2023» (27) (Skrak, 2024).
Tanto el FMI como el Banco Mundial como organismos especializados, actúan en coordinación con las directrices de la ONU (28) . Estos objetivos han sido, en lo referente a la fiscalidad, perfectamente sintetizados por SKRAK:
«Para reanudar el crecimiento económico, reducir la pobreza y apoyar la acción por el clima, los países necesitan aumentar la recaudación de impuestos y hacer que los sistemas fiscales sean más equitativos y eficientes. Los gobiernos deben equilibrar objetivos como el aumento de la movilización de ingresos, el crecimiento sostenible y la reducción de los costes de cumplimiento con la garantía de que el sistema fiscal sea justo y equitativo» (Skrak, 2024).
En línea con estos objetivos, el Banco Mundial es la principal fuente mundial de financiación pública. La devolución de los créditos necesita que los sistemas recaudatorios de los países deudores tengan un funcionamiento adecuado, por ello este organismo proporciona asistencia y apoyo, especialmente a los países con menor desarrollo y lo hace ofreciendo los datos y la información necesarios para realizar los análisis de alto nivel del sistema fiscal de un determinado país.
2.2.4. La Organización Mundial del Comercio (OMC)
La Organización Mundial del Comercio, es principal foro de negociación de las reglas del sistema multilateral de comercio y actúa en coordinación con el FMI y con el Grupo del Banco Mundial (29) . Los miembros de esta organización son libres y soberanos para establecer su propia fiscalidad, siempre que lo hagan de forma que no infrinjan el Acuerdo sobre la OMC u otros acuerdos como los Acuerdos Generales sobre Aranceles y Comercio (GATT) de los cuales es heredera la OMC y que constituyen acuerdos multilaterales para evitar o disminuir las barreras arancelarias. Los impuestos, establecidos unilateralmente por los Estados pueden tener un efecto equivalente al de las barreras arancelarias (tal es el caso de impuestos sobre las bebidas destiladas o el tabaco (30) ). En estos casos pueden producirse divergencias entre Estados que tendrán que ser negociados o en último término llegarán a ser objeto de arbitraje (Daly, 2005).
3.3. La fiscalidad en las organizaciones internacionales de carácter restringido
Entre las Organizaciones Internacionales de carácter restringido la OCDE, es la que tiene mayor relevancia en el ámbito fiscal. Se trata de una organización restringida a los países más desarrollados, de hecho, para su ingreso en la misma deben ser invitados por los Estados miembros de la organización y aceptados por unanimidad (31) . La organización ejerce el papel central en la coordinación fiscal internacional. Asimismo, tienen la consideración de organizaciones con competencia regional, el Consejo de Europa, entre cuyos órganos (32) destaca el Tribunal Europeo de Derechos humanos y su labor de defensa de los derechos de los contribuyentes y la Unión Europea, organización de integración con competencias en materia fiscal. Existen otras organizaciones restringidas de carácter regional como la Organización de Estados Americanos (OEA) cuyo tribunal para la defensa de los Derechos Humanos, la Corte Interamericana de Derechos Humanos, ha abordado asuntos en defensa de los contribuyentes (Masbernat & Ramos-Fuentes, 2019), asimismo juega un papel en el ámbito fiscal la Comunidad Andina (33) , cuyos miembros, en noviembre de 1971 celebraron un Convenio para Evitar la Doble Tributación.
3.3.1. La Organización para la Cooperación y el Desarrollo Económicos (OCDE)
La OCDE constituye la institución de referencia ya que ha promovido los principales convenios multilaterales para la cooperación de los Estados en materia fiscal (34) . Entre ellos (35) el más reciente es el Convenio multilateral para aplicar las medidas relacionadas con los tratados fiscales para prevenir la erosión de las bases imponibles y el traslado de beneficios, ligado al proyecto BEPS (36) que el la OCDE lidera junto con el G 20. Este acuerdo se plasma en la aplicación de 15 medidas destinadas a combatir la evasión fiscal, mejorar la coherencia de las normas fiscales internacionales y garantizar un entorno fiscal más transparente (37) . La OCDE es el principal foro de coordinación internacional, para hacer frente a los riesgos de la doble imposición en el comercio internacional. Desde 1963, el Modelo de Convenio Fiscal sobre la Renta y sobre el Patrimonio de la OCDE se utiliza como documento básico de referencia para la negociación, interpretación y aplicación de los convenios fiscales. Asimismo, la OCDE ofrece en el ámbito del Acuerdo sobre Intercambio de Información en Materia Fiscal dos modelos de acuerdos para que los Estados los tengan en consideración a la hora de elaborar sus acuerdos bilaterales (38) . La OCDE es la más importante fuente de soft law en el ámbito fiscal internacional referida tanto a los impuestos directos como a los indirectos. El Consejo, como órgano director, está facultado para adoptar instrumentos jurídicos, denominados habitualmente «Actas de la OCDE» que son el resultado del trabajo desarrollado por los Comités de la Organización. Estas Actas se basan en análisis e informes previos y entre ellas hay 19 Recomendaciones en vigor dirigidas al ámbito fiscal (39) .
Las Declaraciones, por su parte, son compromisos políticos a los que se adhieren voluntariamente los Estados que lo desean, tal es el caso de las dos Declaraciones sobre el ámbito fiscal, la Declaración sobre el intercambio automático de información en materia fiscal (40) y la Declaración sobre la erosión de la base imponible y el traslado de beneficios (41) . Además, la OCDE elabora datos fiscales comparables a escala internacional (42) y ofrece análisis y asesoramiento político con el objetivo de ayudar a los gobiernos de todo el mundo a diseñar y aplicar sistemas fiscales eficaces, justos y eficientes para fomentar el crecimiento» (OECD Policy Area, 2024).
3.3.2. El Consejo de Europa
Los principales objetivos del Consejo de Europa son la defensa, protección y promoción de los derechos humanos, la democracia y el Estado de derecho. Diferentes órganos de esta organización europea abordan estas cuestiones cada uno de ellos desde su posición institucional, entre ellos el Secretario General, que dirige la Organización y se encarga de la gestión estratégica, el Comité de Ministros, principal órgano decisorio que representa a los Estados miembros, la Asamblea Parlamentaria, foro democrático de parlamentarios nacionales, el Comisario de Derechos Humanos, que promueve el respeto de los derechos humanos en los Estados miembros, el Congreso de Poderes Locales y Regionales y el Tribunal Europeo de Derechos Humanos, que resuelve sobre las demandas individuales o de los Estados.
La principal contribución del Consejo de Europa al ámbito de la fiscalidad tiene lugar a través de la labor que desarrolla el Tribunal Europeo de Derechos Humanos en base al Convenio Europeo de Derechos Humanos de 1950. Nos acercaremos a ella en el capítulo siguiente que trata sobre la protección jurídica de los contribuyentes. De manera adicional al Convenio, la Carta Social Europea de 1961 es otro instrumento complementario del mismo que, aun teniendo relación con la fiscalidad al abordar derechos económicos y sociales, no ha jugado un papel importante en la defensa de los derechos de los contribuyentes. El Comité Europeo de Derechos Sociales, encargado de supervisar la implementación de la Carta, dictamina sobre la conformidad de la legislación y las prácticas nacionales con la Carta Social Europea y utiliza para ello un sistema de informes nacionales y un mecanismo añadido de cumplimiento en forma de sistema de reclamaciones colectivas. Se trata de un mecanismo de protección menos perfecto que el del Tribunal Europeo de Derechos Humanos y alejado de las demandas individuales.
La fiscalidad y la coordinación entre los Estados no ha quedado al margen de la labor del Consejo de Europa. La Asamblea Parlamentaria ha aprobado Resoluciones y Recomendaciones en esta materia abordando la evasión fiscal, la asistencia mutua entre Estados, la respuesta adecuada a los paraísos fiscales y la relación entre justicia social y fiscalidad (43) .
3.3.3. La Unión Europea (UE)
Aunque la Unión Europea es una Organización Internacional de integración, la fiscalidad es una competencia que sigue bajo la soberanía de los Estados miembros, teniendo la UE competencias limitadas. ANGERER resume la situación señalando que (44) :
«dado que la política fiscal de la UE está orientada al buen funcionamiento del mercado único, la armonización de la fiscalidad indirecta se abordó antes que la de la fiscalidad directa. A continuación, se emprendieron esfuerzos para combatir el problema de la evasión y la elusión fiscales. La legislación fiscal de la UE debe ser aprobada por unanimidad por los Estados miembros. El Parlamento Europeo tiene derecho a ser consultado en materia fiscal e incluso es colegislador en cuestiones relacionadas con el presupuesto» (Angerer, 2024).
Las materias de orden fiscal necesitan de la unanimidad en el Consejo de la Unión Europea, lo que conlleva un mantenimiento de la soberanía de los Estados en esta materia ya que el Estado que estuviera en desacuerdo con una medida de orden fiscal podría virtualmente vetarla en el Consejo.
Respecto a la legislación derivada referida a la materia fiscal, desde 2006 está en vigor la Directiva que armoniza el Impuesto del Valor Añadido (45) , la armonización, como se ha señalado, es más importante en los impuestos indirectos que en los directos ya que los impuestos indirectos tienen una mayor relación con la construcción del mercado único, un objetivo al que está dirigida la armonización. La Directiva sobre cooperación administrativa (CAD) (46) , que fue aprobada en 2011y posteriormente varias veces modificada, tiene como objetivo atender a la cooperación entre los Estados en materia fiscal. En 2016 se adoptó la Directiva contra la elusión fiscal (47) , modificada en 2017 que se encuadra en el «paquete de lucha contra la elusión fiscal», que es «un conjunto de iniciativas legislativas y no legislativas de la UE destinadas a reforzar la normativa contra la elusión fiscal de las empresas y a lograr que la fiscalidad de las empresas en la UE sea más justa, sencilla y eficaz. Se basa en las recomendaciones de 2015 de la OCDE para hacer frente a la erosión de la base imponible y el traslado de beneficios» (Web Oficial UE, 2024). La Comisión adoptó en 2018 varias iniciativas para la lucha contra el blanqueo de capitales y en 2020 un paquete fiscal para conseguir una tributación justa y sencilla. En 2022, siguiendo los acuerdos alcanzados en el ámbito de la OCDE (48) , se adoptó la Directiva relativa a la garantía de un nivel mínimo global de imposición para los grupos de empresas multinacionales y los grupos nacionales de gran magnitud en la Unión (49) . Al objeto de mantener la vigilancia de los tratados y de la legislación derivada en materia fiscal, en la estructura de la Comisión de la UE se encuadra una Dirección General de Fiscalidad y Unión Aduanera (DG TAXUD).
La garantía judicial de los tratados, de la Carta de los derechos fundamentales de la Unión Europea y del derecho derivado reside el Tribunal de Justicia de la Unión Europea. Abordaremos este tema en el capítulo referido a la protección de los derechos del contribuyente
4. La protección del contribuyente en el ámbito internacional
4.1. La protección del contribuyente
La protección jurídica de los contribuyentes en el derecho interno de los Estados tiene lejanos antecedentes históricos como la Magna Carta Libertatum inglesa de 1215 que ponía límites a los pagos feudales a la Corona o la Declaración de los Derechos del Hombre y del Ciudadano de 1789 que fijaba unos controles para la recaudación pública. Las constituciones de los Estados reconocen, en términos generales, importantes derechos y obligaciones a los contribuyentes en esta materia. En estos casos el Estado limita su poder por medio del derecho en ejercicio de su soberanía y garantiza unos derechos a los contribuyentes.
En el ámbito internacional, derecho internacional público clásico ya contaba con herramientas para la protección del contribuyente como los tratados para evitar la doble imposición que comenzaron a generalizarse a partir de 1920 (50) y la figura consuetudinaria de la protección diplomática que aunque ha sido utilizada para contestar a abusos expropiatorios de nacionales en otros Estados más que para asuntos propiamente fiscales, constituía y constituye una protección de los ciudadanos nacionales con intereses en el extranjero.
Estas eran las líneas por las que hubiera transcurrido la defensa del contribuyente de no haber mediado la auténtica transformación del derecho internacional público que tuvo lugar a mediados del pasado siglo XX y que aportó nuevos paradigmas como el multilateralismo y la protección de los derechos humanos aunque sus efectos, que permearon todo el sistema internacional, se hicieron sentir de manera firme a partir de los años 80 del pasado siglo.
4.2. Derechos humanos y derechos del contribuyente
Desde la aprobación de la Carta de la ONU en 1945 y del cuerpo de instrumentos que reconocen los derechos humanos (51) que establecen los cauces jurídicos y en alguna medida también cauces políticos (52) para su defensa, se abrió, sin una intencionalidad expresa por esta materia, un nuevo horizonte para la protección de los contribuyentes. Especial importancia tienen en este sentido los instrumentos de ámbito regional. Estos son el Convenio Europeo para la Protección de los Derechos Humanos y de las Libertades Fundamentales de 1950 y la Convención Americana, Pacto de San José de Costa Rica, de 1969 y sus respectivos sistemas de protección, el Tribunal Europeo de Derechos Humanos en Europa (TEDH) y la Comisión Interamericano de Derechos Humanos y la Corte Interamericana de Derechos Humanos, en el caso americano. Asimismo, la Unión Europea cuenta con la Carta de los Derechos Fundamentales de la Unión Europea del año 2000 (53) , que realmente sintetiza en su texto los derechos que ya reconocían otras fuentes jurídicas de la Unión o de los Estados miembros y que se aplica a las actuaciones de la Unión Europea o a los casos en los que los Estados aplican el derecho de la Unión. El Tribunal de justicia de la Unión Europea es, por su parte, el órgano judicial encargado de garantizar su cumplimiento.
Aunque la protección de los contribuyentes no aparece de manera explícita en ninguno de los tratados internacionales y resoluciones anteriormente señalados, los sistemas de garantías han ido tratando los reconocimientos de los derechos de los contribuyentes como una materia sobrevenida, ATTARD califica esta protección como la del «huésped que no ha sido invitado» (Attard & Albuquerque, 2023, p. xiii). Los derechos humanos como el derecho a la propiedad, el derecho a un juicio justo o la prohibición de la discriminación, tienen una conexión directa con los derechos de los contribuyentes y por ello, aunque imprevistos por el ordenamiento, deben ser aplicados en los casos con un contenido tributario.
Al hablar de contribuyentes y de derechos humanos nos planteamos si la protección de los derechos se extiende solamente a las personas físicas o alcanza también al ámbito de las personas jurídicas como las empresas, las iglesias o las asociaciones. El caso de las empresas tiene una relevancia especial ya que cuentan con un innegable protagonismo en el entorno tributario, Las empresas, de hecho, pueden ser demandantes y demandados en algunas instancias internacionales (54) , incluso en procesos en los que se reclama una violación de los derechos humanos, como señala KARSKI (Karski & Ziemblicki, 2021, p. 510). A pesar de las diferencias entre las personas físicas y las personas jurídicas y de que los derechos humanos están concebidos para la protección de las personas físicas, encontramos casos en los que las empresas se benefician de la protección que brindan los tratados sobre Derechos Humanos. Así, encontramos ejemplos de ello en la jurisprudencia del Tribunal Europeo de Derechos Humanos. En el caso Bernh Larsen Holding AS v. Norwayde (55) de 2013, se reconoce el derecho de privacidad de la empresa aunque ciertamente en esta ocasión el trasfondo de la protección no era tanto la propia empresa como la defensa, en este asunto, de la privacidad de sus trabajadores. KARSKI añade otros ejemplos de diversos casos, en los que la razón de la protección se justifica en aras de la democracia, el pluralismo y la transparencia y sobre esa base se defienden los derechos de la empresa como tal (56) . Los procedimientos referidos a cuestiones fiscales como señala KARSKI, participan de esta tendencia a la personificación de las empresas, que les lleva a recibir el reconocimiento de derechos propiamente humanos como el de libertad de expresión, la privacidad y también de otros que no son derechos propiamente humanos pero que se infieren de las declaraciones de derechos humanos como el derecho a una satisfacción justa:
«Cabe señalar que muchas de las demandas presentadas ante el TEDH por empresas se refieren a cuestiones fiscales. Lo que está en juego es un justo equilibrio entre la obligación de pagar impuestos y los derechos a un proceso justo y a la transparencia, así como a las salvaguardas en los procesos penales» (57) (Karski & Ziemblicki, 2021, p. 522).
Varios artículos del Convenio Europeo para la Protección de los Derechos Humanos y de las Libertades Fundamentales comienzan refiriéndose al derecho de «toda persona» (libertad, seguridad, derecho a ser oído, respeto a la vida privada, domicilio, correspondencia) o «nadie» cuando se habla del derecho a no sufrir (prohibición de tortura, esclavitud o trabajo forzados), es decir, no señalan explícitamente la exclusión de las personas jurídicas. Por su parte, el artículo 34 del mismo que indica quienes están habilitados para presentar demandas, se refiere a las personas físicas, aunque también menciona la posibilidad de que las presente una «organización no gubernamental o grupo de particulares». Se admite por tanto que las empresas y también las iglesias y las organizaciones gubernamentales puedan presentar demandas ante el Tribunal (58) Este artículo fue interpretado en el sentido de que pudiera abarcar a las personas físicas y también a las personas jurídicas (59) incluyendo también a las empresas como sociedades mercantiles. En el caso de la aplicación del protocolo 1 sobre el derecho a la propiedad, la interpretación fue más sencilla, ya que la literalidad del artículo 1 reconoce que «toda persona física o jurídica tiene derecho al disfrute pacífico de sus bienes».
4.3. La protección del contribuyente en el ámbito universal de la Organización de las Naciones Unidas (ONU)
Desde la entrada en vigor de la Carta de San Francisco en 1945 dando lugar a la creación de la ONU, esta organización ha ostentado el liderazgo universal en la defensa de los derechos humanos. A ello han contribuido la creación de la Comisión de Derechos Humanos en 1946, la Declaración Universal de los Derechos Humanos de 1948 y el impulso para dos grandes pactos que recogían el contenido de la misma, el Pacto Internacional de Derechos Civiles y Políticos de 1966 y el Pacto Internacional de Derechos Económicos, Sociales y Culturales de 1966 y sus protocolos facultativos, ambos con sus propios mecanismos de protección basados en informes anuales de cumplimiento. Asimismo, la ONU impulsó toda una serie de convenciones multilaterales sobre temas específicos relacionados con los derechos humanos (60) .
En el seno de la organización todas las instituciones han mantenido un compromiso firme con la defensa de los derechos humanos con una especial relevancia de la Corte Internacional de Justicia que es la herramienta del sistema para conocer los diferendos ente Estados y elaborar dictámenes para la ONU y sus organismos especializados. Además, se han creado órganos específicos como la Comisión de Derechos Humanos de las Naciones Unidas constituida en 1946 y sustituida en 2006 por el Consejo de Derechos Humanos. En 1993 se constituyó el Alto Comisionado para la promoción y la protección de todos los derechos humanos. Vinculado a lo anterior, la ONU cuenta con sus propios mecanismos de protección de los Derechos Humanos de orden extra convencional, se trata de los mecanismos 1235 y 1503 que toman su nombre las resoluciones de la Comisión de Derechos Humanos que los establecieron.
La labor de la ONU en la defensa de los derechos humanos y especialmente la Declaración Universal de los Derechos Humanos y los Pactos de 1966 forman parte de la base jurídica para la defensa de los derechos humanos en el constitucionalismo de los Estados y en los tribunales de ámbito regional. Por tanto, forman el sustrato en el que se sustentan los derechos de los contribuyentes basados en los derechos humanos, pero no ni la organización ni los sistemas de base convencional expuestos ofrecen vías adecuadas para la defensa de estos derechos por parte de los contribuyentes (61) .
Sin constituir un mecanismo vinculado al sistema de protección de los derechos humanos, haremos referencia a una vía de defensa de los derechos de los contribuyentes que ofrece el Banco Mundial, uno de los organismos especializados del sistema de la ONU. La solución de diferencias inversor-Estado permiten solucionar las diferencias que afectan a las inversiones extranjeras con el Estado en el que se implementan. Generalmente utilizan el arbitraje internacional que está abierto a dar soluciones jurídicas a desacuerdos entre inversores y Estados en temas como las expropiaciones encubiertas como exacciones de impuestos o cuando las inversiones son gravadas de manera injusta o discriminatoria (62) . El Grupo del Banco Mundial alberga al Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (CIADI) que funciona como una institución de arbitraje entre los inversores internacionales y los Estados. Señala CASTAGNA que:
«Desde 1962, sin embargo, muchas cosas han cambiado. A lo largo de los años, las inversiones han estado más expuestas a otros riesgos reglamentarios y fiscales que a los riesgos de expropiación más «clásicos», que posiblemente obedezcan a motivos políticos (63) » (Castagna, 2016, p. 370) .
Realmente la fiscalidad es un campo muy vinculado con las inversiones extranjeras. La posibilidad de poder acudir a un órgano de arbitraje para la resolución de discrepancias es un elemento positivo para los inversores, pero depende de un consentimiento escrito por parte del Estado correspondiente (64) (Castagna, 2016, p. 372).
Un ejemplo recogido por CASTAGNA es el caso Biwater Gauff Ltd. v. Tanzania de 2005 en el que el tribunal del CIADI, entre otras cosas, «sostuvo que la revocación de la exención del IVA a la que Biwater tenía derecho había contribuido a interpretar que el comportamiento del gobierno tanzano era abusivo y equivalía a una expropiación» (Castagna, 2016, p. 375). La protección de la empresa se recogía en un tratado bilateral entre Reino Unido y Tanzania de 1994 en cuyo artículo 5 se señalaba que «las inversiones de nacionales o sociedades de cualquiera de las Partes Contratantes no serán nacionalizadas, expropiadas ni sometidas a medidas de efecto equivalente a la nacionalización o expropiación (65) ». En el caso Feldman v. México de 1999, el arbitraje del ICSID sostuvo que «sólo existe expropiación si los impuestos son discriminatorios o irrazonables para realizar un interés público» (Castagna, 2016, p. 376). En el caso Enron Corporation and Ponderosa Assets, L.P. v. Argentina de 2001, en el que se indica que puede haber una expropiación basada en la fiscalidad, aunque el pago no se haya hecho efectivo (Castagna, 2016, p. 376). De este modo el repertorio de casos del CIADI contribuyen a extender el ámbito de actuación del derecho internacional en materia fiscal.
4.4. La protección del contribuyente en el ámbito de la Organización para la Cooperación y el Desarrollo Económicos (OCDE)
La labor de la OCDE, aunque dirigida al desarrollo económico de manera prioritaria, tiene vinculación indirecta o al menos secundaria con los derechos del contribuyente. El liderazgo de la organización con los modelos y comentarios para evitar la doble imposición, conllevan una protección de la propiedad de los contribuyentes frente a una eventual doble obligación tributaria. También los tratados multilaterales promovidos por la organización y el soft law que contienen sus directrices, acuerdos, principios o instrumentos tienen efectos en los derechos de los contribuyentes, sin embargo, como señala BAKER:
«La OCDE, en particular, no tiene un mandato específico de derechos humanos y ha habido demasiada tendencia por parte de otros organismos, incluido Consejo de Europa, a considerar la fiscalidad como un asunto altamente especializado, que es mejor dejar en manos de la OCDE. El problema entonces es que el defensor de los derechos humanos no tiene necesariamente protagonismo a la hora de elaborar las nuevas normas» (Baker, 2021, p. 533) .
El hecho de que la OCDE persiga el crecimiento económico de sus Estados miembros y con ese fin la coordinación de sus sistemas fiscales no es óbice para que persiga al mismo tiempo el objetivo de una recaudación más justa, como es el caso del Convenio multilateral para aplicar las medidas relacionadas con los tratados fiscales para prevenir la erosión de las bases imponibles y el traslado de beneficios, ligado al proyecto BEPS o impulse la mejora de la situación de los derechos humanos con iniciativas como las Directrices de la OCDE , como medida de soft law, para que las empresas respeten los derechos humanos y hagan frente a los daños a los derechos humanos en los que estén implicadas. Esta situación le lleva a BAKER a concluir que:
«Esto tiene que cambiar en el futuro. O bien el organismo encargado responsable de elaborar las normas fiscales adopta un mandato específico en materia de derechos humanos, o bien la responsabilidad del trabajo fiscal debe recaer en un organismo —como la ONU— que sí tenga un mandato definido en materia de derechos humanos —la ONU— que tenga un mandato definido y concreto en materia de concreto en materia de derechos humanos» (Baker, 2021, p. 533).
No abundaremos más en este planteamiento ya que ha sido abordado con anterioridad.
4.5. La protección del contribuyente en el ámbito europeo
4.5.1. El Consejo de Europa
Siendo la defensa de los derechos humanos uno de los tres objetivos fundamentales del Consejo de Europa junto con la defensa de la democracia y el estado de derecho, todos los órganos de esta institución están vinculados por estos propósitos. La protección internacional de los derechos del contribuyente encuentra en Convenio Europeo para la Protección de los Derechos Humanos y de las Libertades Fundamentales de 1950 su mejor sistema de defensa, aunque circunscrito solamente al ámbito europeo. El sistema cuenta con el Tribunal Europeo de Derechos Humanos garante del Convenio y del Comité de Ministros que ha supervisado la ejecución de 25.000 sentencias (Consejo de Europa, 2024).
El primer asunto fiscal del Tribunal Europeo de Derechos Humanos fue el de X contra Alemania de 1959 (66) (Baker, 2021, p. 526), se refería una exacción fiscal fijada en un tipo del 100% para «recortar» la totalidad de los beneficios de determinados bonos especulativos. Hay una continuidad en las sentencias sobre materias fiscales en los años siguientes (67) , entre mayo de 1959 y abril de 2000 se dictaron más de 240 sentencias en materia fiscal (Baker, 2000). Para entender la progresión de los asuntos fiscale, seguimos a BAKER:
«La jurisprudencia del TEDH en el ámbito de la fiscalidad se acumuló con relativa lentitud en los primeros 30 años. En la década de 1960, sólo se registraron diez sentencias de orden fiscales. En la década de 1970, se registraron 19. En la década de 1980, se habían registrado 47 sentencias. Más recientemente, la jurisprudencia del TEDH se ha mantenido en torno a los 10-20 sentencias de orden fiscal al año» (Baker, 2021, p. 526).
Aunque las sentencias del ámbito fiscal constituyen menos del 1% de las 56.154 sentencias dictadas entre 1951 y 2021 (68) , las sentencias del Tribunal Europeo de Derechos Humanos en protección de los derechos de los contribuyentes han ido aumentando en número, mostrando su fuerte crecimiento desde principios del siglo XXI. Los artículos de la Convención que aparecen con mayor frecuencia en los procedimientos fiscales son el artículo 8 y en especial el artículo 1 del Protocolo 1 y el artículo 6 del Convenio. El artículo 8, aparece citado en el caso Funke v. Francia de 1993, en el que el tribunal reconocía la violación del derecho a la vida privada y familiar en un caso de investigación fiscal. Le siguieron toda una serie de casos que reconocían derechos del contribuyente en el ámbito del derecho al silencio, relativos a la imposición de sanciones por la negativa a presentar documentos y concernientes a las condenas por declaraciones inexactas. Como ya apuntábamos y señala QUINTAS, hay dos artículos que destacan entre los demás a la hora de dar protección a los contribuyentes, se trata del artículo 1 del Protocolo nº1 de la convención que protege la propiedad y el ya mencionado artículo 6 de la Convención relativo al derecho a un juicio justo. El artículo 1 del Protocolo, reconoce en su primer párrafo el derecho a la propiedad y en su segundo párrafo su limitación mediante la posibilidad de ser gravado con impuestos. No obstante, el tribunal es cuidadoso a la hora de respetar el amplio margen de actuación a los Estados en materia impositiva. Este artículo ha dado cobertura al reconocimiento de los derechos del contribuyente en casos de dilación excesiva en la devolución de los sobrepagos, obligaciones por pagos excesivos debidos a incoherencias en la legislación, privaciones de deducciones o imposiciones de penas o multas arbitrarias o desproporcionadas. Ejemplos relevantes de ello pueden encontrarse en los casos N.K.M. vs Hungría (69) , Gáll vs. Hungría (70) y R.Sz. vs Hungría (71) .
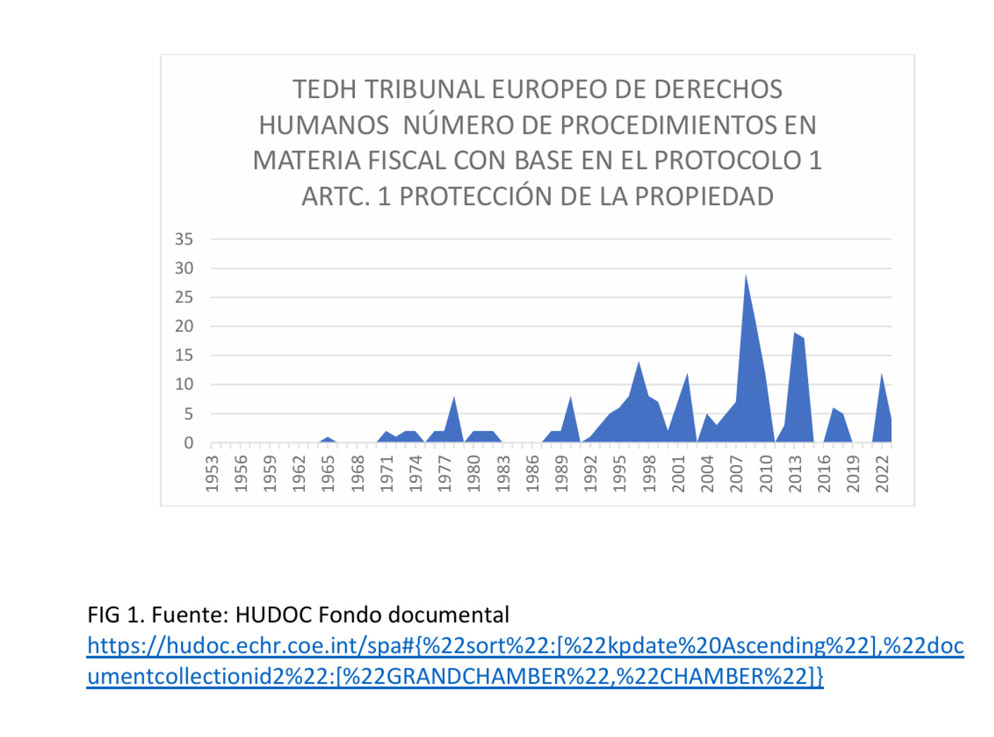
Respecto a los casos amparados por el artículo 6 del Convenio, la defensa de los derechos civiles de los contribuyentes y sus obligaciones, que en este artículo se recogen, ha seguido una línea completamente impredecible como señala ATTARD (Attard & Albuquerque, 2023, p. 60), aproximándose en unos casos a los intereses del contribuyente y en otros casos a los de la Administración. Las conclusiones del Caso Ferrazzini v. Italia de 2001, son un ejemplo de esa impredictibilidad y en este caso contraria a los intereses de los contribuyentes. En la sentencia mencionada, se concluía que el art. 6° del Convenio, no resultaba aplicable a los procedimientos tributarios ordinarios (72) , atendiendo al carácter público que presenta la obligación tributaria (73) , adoptando de este modo una interpretación restrictiva de los términos «derechos civiles y obligaciones» y «materia penal» del artículo 6 del Convenio (Attard & Albuquerque, 2023, p. 63). Los votos particulares del caso y una amplia parte de la doctrina han señalado que se trataba de una decisión errónea que dejaba sin la cobertura jurídica del artículo 6 del Convenio a un caso no considerado de materia penal y daba por bueno un procedimiento que había durado 13 años. Señala BAKER que:
«Después de que el TEDH concluyera que los casos no penales no entraban en el ámbito de aplicación del derecho a un juicio justo del artículo 6, es posible que el TEDH haya hecho todo lo posible por ampliar el ámbito de aplicación de la «acusación penal» del artículo 6 para abarcar un mayor número de casos fiscales» (Baker, 2021, p. 527).
Dicha línea interpretativa encuentra algunos precedentes, ejemplo de los cuales merece la reseña del caso Bendenoun v. Francia de 1994, en el que se reconocía el derecho a un proceso justo recogido en el artículo 6 del Convenio entendiendo que las sanciones fiscales son «cargos penales» y que por tanto merecen la cobertura que otorga el artículo 6. En el caso Jussila v. Finlandia de 2006 (74) se adoptó una interpretación más favorable para los contribuyentes entendiendo que los derechos a un juicio justo reconocidos en el artículo 6 del Convenio se aplican de manera distinta en los casos administrativos y en los penales y que es exigible un estándar de justicia y trasparencia en el resto de los casos, incluidos los de orden fiscal. Por su parte, es relevante traer a colación el caso Yukos (75) , con base también en el artículo 6 del Convenio, por haber concedido la mayor compensación por el concepto de «satisfacción equitativa» que el TEDH haya realizado jamás (Baker, 2021, p. 528). A pesar de no estar incluida la protección de los contribuyentes en el Convenio Europeo para la Protección de los Derechos Humanos y de las Libertades Fundamentales de 1950 ni en sus trabajos preparatorios, la jurisprudencia del TEDH ha logrado suplir esa carencia y extender su manto protector de los derechos humanos también a esa área no sin posibles críticas como las generadas con el comentado caso Ferrazzini (76) .
4.5.2. La Unión Europea (UE)
El Tribunal de Justicia de la Unión Europea creado en 1952, «tiene como misión garantizar que la legislación de la UE se interprete y aplique de la misma manera en cada uno de los países miembros y que los países miembros y las instituciones europeas cumplan la legislación de la UE» (Tribunal de Justicia de la UE, 2024). Las sentencias del Tribunal de la Unión Europea se refieren a las actuaciones de las instituciones de la UE y a la aplicación del Derecho de la UE por parte de los Estados miembros, pero no se ocupan de las actuaciones de los Estados conforme a su propio derecho. El derecho tributario está recogido en los tratados funcionales, sus reformas y en la Carta de los Derechos Fundamentales de la UE y en el derecho derivado (77) . La mayor parte de los asuntos de orden fiscal tienen relación con el impuesto sobre el valor añadido que forma parte del derecho de la Unión desde 1977 (78) . El Tribunal de Justicia ha recogido en su jurisprudencia (79) en numerosas ocasiones que el régimen de deducciones establecido por la Directiva 77/388 y la Directiva 2006/112 tienen por objeto liberar completamente al empresario de la carga del IVA devengado o pagado en el marco de todas sus actividades económicas (80) . La UE no tiene competencias fiscales en la imposición directa, aunque el tribunal puede recibir demandas relacionadas con la interacción de estos impuestos con las cuatro libertades básicas, con el derecho a no ser discriminados o con otros derechos recogidos en los tratados y legislación de desarrollo. Desde 1953 a 31 de diciembre de 2023, el Tribunal ha dictado 25.275 sentencias (81) , de ellas 1.482 (82) corresponden a asuntos de orden fiscal de las cuales 971 se refieren al IVA. En el conjunto de las sentencias dictadas por el Tribunal de Justicia de la Unión Europea, el 5,8 % de las mismas corresponden asuntos de orden fiscal (83) , con una tendencia creciente en su número desde los años 90 del pasado siglo. En los últimos cinco años, las sentencias dictadas relacionadas con el ámbito de la fiscalidad fueron 69 en 2019, 60 en 2020, 69 en 2021, 69 en 2022 y 64 en 2023 (84) .
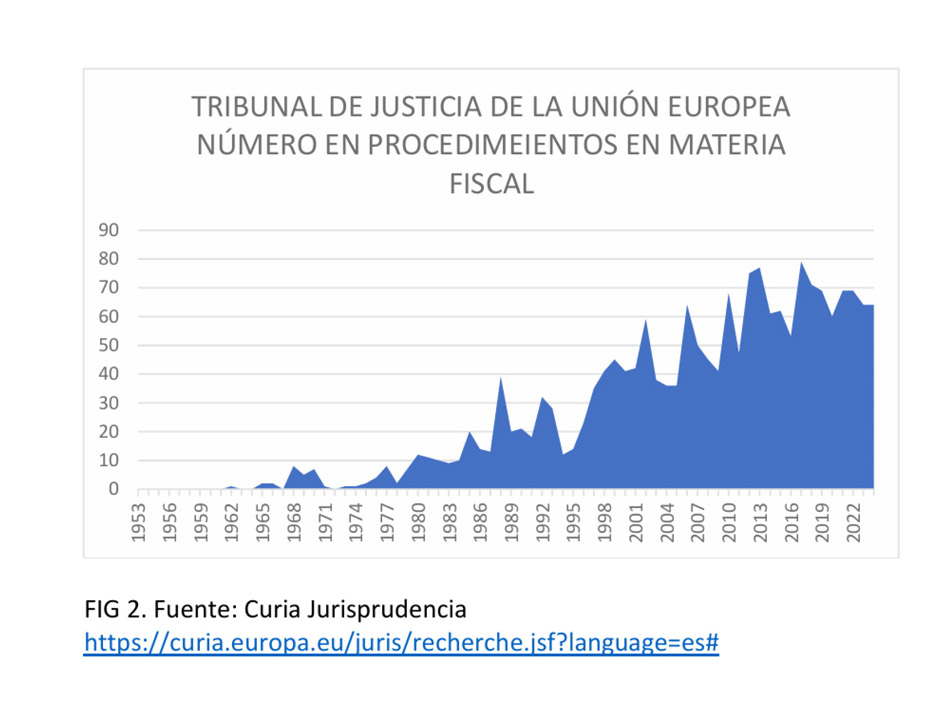
Como señalábamos, la Unión Europea no tiene competencias en esta materia de impuestos indirectos y por ello estos casos se sustancian como violaciones de los derechos a la libre circulación de trabajadores, la libertad de establecimiento u otros derechos reconocidos en la Carta de los Derechos Fundamentales de la UE que entre otros reconoce el derecho a la propiedad. Señala OTTO LENZ en una selección de casos, que la primera sentencia del Tribunal en el ámbito de los impuestos directos data de enero de 1986 y fue el resultado de una acción ejecutiva de la Comisión contra Francia, el caso Avoir Fiscal vs. Francia (85) . Este asunto se refería a la libertad de establecimiento en virtud del artículo 52 del Tratado CE y abordaba problemas y principios significativos que fueron de gran de importancia para los casos posteriores en el ámbito de los impuestos directos (Otto Lenz, 1996, p. 638). En el asunto Klaus Biehl contra Administration des contributions du Grand-Duche de Luxembourg (86) , el Tribunal amplió la jurisprudencia del asunto Avior Fiscal al ámbito de la libre circulación de los trabajadores en virtud del artículo 48 del Tratado CE que además de reconocer dicha libertad prohíbe toda discriminación laboral por razón de nacionalidad, en particular en materia de remuneración (Otto Lenz, Carl, 1996, p. 641). El caso Schumacker (87) de 1995, trataba la problemática del Sr. Schumacker, de nacionalidad belga que siempre había vivido en Bélgica y trabajado en Alemania y al estar sujeto a la tributación directa en Alemania no podía hacer una tributación conjunta con su esposa residente en Bélgica. El tribunal señaló que un Estado miembro no podía «tratar a un nacional de otro Estado miembro en el ejercicio de su derecho de libre circulación (de manera) menos favorable que a uno de sus propios nacionales en la misma la misma situación», pero excluyó esta posibilidad si los no residentes se encuentran en una situación comparable a la del residente. Señala CAÑAL que:
«En esta sentencia se inicia la línea jurisprudencial de analizar en cada caso si la situación respectiva es equiparable y de considerar en consecuencia discriminatoria la norma que prevé distinto trato jurídico a los no residentes, constituyendo un obstáculo para la libre circulación de los trabajadores. Esta sentencia además da cabida en el ámbito comunitario a razonamientos sobre elementos que son específicos de la tributación directa: los de subjetivizacion del impuesto por circunstancias personales y familiares y la tributación conforme a la propia capacidad contributiva» (Cañal, 2017 p. 125).
El Tribunal de Justicia de la Unión Europea, señala CAÑAL, ha emitido ya numerosos pronunciamientos sobre la fiscalidad de los ciudadanos comunitarios que son contribuyentes del impuesto sobre la renta en un Estado distinto al de su residencia (Cañal, 2017, p. 123).
En el análisis de las tendencias de la jurisprudencia del Tribunal de Justicia de la UE, es pertinente hacer mención de un análisis de la Agencia Tributaria Española (88) que señala que «en la más reciente jurisprudencia del Tribunal de Justicia de la Unión Europea (TJUE) en materia tributaria encontramos, cada vez con mayor frecuencia, sentencias en cuyo razonamiento el Tribunal apela a principios generales del derecho tributario además de al propio texto de la norma europea (89) ». El mencionado documento ofrece dos razones para explicar esta situación:
«La aplicación de la Carta de Derechos Fundamentales de la UE. Dicha Carta contempla aspectos tan cruciales para el derecho tributario como: el derecho a una buena administración (art. 41), derecho de acceso a documentos (art. 42), tutela judicial efectiva (art. 47), principios de legalidad y proporcionalidad en los delitos y las penas (art. 49), non bis in ídem (art. 50) o prohibición del abuso de derecho (art. 54) y las crecientes cuestiones prejudiciales de los órganos jurisdiccionales nacionales dirigidas al TJUE de interpretación de las normas europeas bajo estos principios» (Agencia Tributaria, 2022).
Las conclusiones del documento apuntan a que «en la aplicación de los impuestos es primordial la interpretación de la normativa a la luz de los principios generales del derecho tributario» con lo cual la protección del contribuyente se ve ampliada poniendo en valor los principios generales del derecho que constituyen, de manera innegable, una fuente del derecho. El documento se pregunta si de este modo se está conformando una especie de derecho general tributario europeo por la vía de la jurisprudencia del TJUE (Agencia Tributaria, 2022) con lo cual el creciente protagonismo de la fiscalidad en el derecho internacional cobraría un nuevo impulso.
4.6. La protección del contribuyente en el ámbito americano
La Comisión Interamericana de Derechos Humanos y la Corte Interamericana de Derechos Humanos, en el marco de la Organización de Estados Americanos constituyen el sistema de protección de los derechos humanos en el ámbito de este continente. El reconocimiento de los mencionados derechos aparece recogido en la Convención Americana, también llamada Pacto de San José de Costa Rica de 1969 en vigor desde 1978 y sus protocolos (90) .
La Corte Interamericana de Derechos Humanos ha tratado temas sobre tributación, aunque la Carta Interamericana de Derechos Humanos no aborda de modo directo los derechos del contribuyente, y solo efectúa una mención específica a asuntos fiscales en materia procesal (Masbernat & Ramos-Fuentes, 2019, p. 1). La Corte conoce muy pocos casos de orden tributario. MASBERNAT analiza los más relevantes como el caso Cantos vs. Argentina (91) de 2002 en el que la Corte reconoce la violación de los artículos 8 y 25 de la Convención en un asunto de naturaleza fiscal en el que al demandante se le había cobrado una tasa excesiva por la impartición de justicia y había sido sujeto a un embargo por el impago de la misma. El caso Baena Ricardo y Otros (270 Trabajadores) vs. Panamá (92) que concluye con la prohibición de gravar las indemnizaciones por despido con el impuesto sobre la renta, en la misma línea el caso Myrna Mack Chang vs. Guatemala (93) de 2003, aunque en esta ocasión el impuesto se pretendía aplicar sobre una indemnización por violación de los derechos humanos. El caso Chiriboga vs. Ecuador (94) trata del perjuicio causado a los demandantes a quienes se les cobraron los impuestos correspondientes a un predio que ya había sido expropiado y se les indemnizó de manera deficiente con un título para compensar los pagos con la Hacienda a futuro. El sujeto principal de muchos de estos casos no es tanto el contribuyente como tal, sino a una víctima de actuaciones del Estado que violan derechos como la integridad física o psíquica y que se encuentran con algún elemento de orden tributario en conexión con el caso principal, así el caso Ivcher Bronstein vs. Perú (95) de 2001 en el que el demandante sufrió una expropiación irregular de su empresa ligada a un asunto de oposición política y en el momento de recuperarla la encontró con una deuda tributaria inasumible generada durante el periodo en el que la empresa expropiada estaba en manos del Estado o el caso I.V. vs. Bolivia (96) de 2016 en el que la víctima sufrió «amedrentamientos y persecuciones sistemáticas mediante amenazas telefónicas, insultos, seguimientos y filmaciones en la calle, y por medio de un procedimiento tributario (del Estado de Bolivia) abusivo e injustificado por deudas tributarias impagadas» (Masbernat & Ramos-Fuentes, 2019).
5 Conclusiones
La fiscalidad, ha adquirido un creciente protagonismo en ese nuevo derecho internacional contemporáneo consolidado tras la firma de la Carta de la Organización de las Naciones Unidas (ONU) en 1945. Si importante ha sido la actividad diplomática bilateral con la firma de una red de más de 3.000 convenios fiscales en todo el mundo, el multilateralismo ha aportado, por su parte, toda una serie de tratados y de soft law que han transformado el ámbito de la fiscalidad. La Organización para la Cooperación y el Desarrollo Económico (OCDE) ha liderado este proceso. Desde 1963, el Modelo de Convenio Fiscal sobre la Renta y sobre el Patrimonio de la OCDE se utiliza como documento básico de referencia para la negociación, interpretación y aplicación de los convenios fiscales. Asimismo, la OCDE ofrece en el ámbito del Acuerdo sobre Intercambio de Información en Materia Fiscal. Entre las iniciativas más recientes encontramos el Convenio multilateral para aplicar las medidas relacionadas con los tratados fiscales para prevenir la erosión de las bases imponibles y el traslado de beneficios, ligado al proyecto BEPS que la OCDE lidera junto con el G 20 con el objetivo de aplicar 15 medidas destinadas a combatir la evasión fiscal, mejorar la coherencia de las normas fiscales internacionales y garantizar un entorno fiscal más transparente. Por su parte, la ONU ha venido tratando la fiscalidad desde un punto de vista más político y menos técnico, vinculándola a la cooperación al desarrollo. Los países con menor desarrollo, mayoritarios en la Asamblea General de la ONU están apoyando una iniciativa para preparar un tratado internacional sobre cooperación fiscal global que eventualmente podrá ser aprobado por la Asamblea en 2027, uno de cuyos objetivos podría ser el aumento de la recaudación impositiva de los países menos desarrollados. Si la fiscalidad ha recibido un tratamiento predominantemente técnico en la OCDE, el impulso de los países más pobres la ha colocado en el centro político de la agenda internacional, buscando evitar la evasión fiscal y las elusiones agresivas o menos agresivas con el objetivo de que los recursos queden en los territorios en los que operan las empresas y no se detraigan a paraísos fiscales. La respuesta a esta situación ha venido en forma del mencionado proyecto BEPS y de otras iniciativas que, aparentemente y a la vista de sus actuaciones en el ámbito de la ONU, se han juzgado insuficientes por parte de los países más pobres. El futuro dirá si el liderazgo en materia regulatoria fiscal internacional lo mantiene la OCDE, pasa a detentarlo la ONU o queda en un campo intermedio sujeto a solapamientos e interferencias, una preocupación que ya ha manifestado la Unión Europea. En esta línea, la reunión del G 20 de noviembre de 2024 aventuró un mayor control que podría desembocar en un impuesto especial del patrimonio de los denominados «ultrarricos» una medida que también tuvo su eco en la reunión de la ONU sobre el cambio climático celebrada en Bakú entre el 11 y 22 de noviembre (COP 29 Bakú) junto a otras figuras impositivas.
La fiscalidad, además de haber ganado protagonismo en la agenda internacional, ha sido un tema objeto de la jurisprudencia de los tribunales encargados de la defensa de los derechos humanos. La protección internacional de los derechos del contribuyente encuentra en Convenio Europeo para la Protección de los Derechos Humanos y de las Libertades Fundamentales de 1950 su mejor sistema de defensa, aunque circunscrito solamente al ámbito europeo. El sistema cuenta con el Tribunal Europeo de Derechos Humanos garante del Convenio y del Comité de ministros. También los derechos de los contribuyentes encuentran protección en el Tribunal de Justicia de la Unión Europea, no sólo en relación al Impuesto sobre el Valor Añadido, sino también en asuntos de fiscalidad directa y en la Corte Interamericana de Justicia en aplicación de la Convención Americana, también llamada Pacto de San José de Costa Rica de 1969 en vigor desde 1978 y sus protocolos.
La fiscalidad es parte del debate entre los derechos humanos Individuales (la propiedad, el derecho a un juicio justo, la prohibición de la discriminación entre otros) y de los derechos humanos colectivos, referidos a la financiación que reciben los Estados por la vía de la exacción de impuestos fundamentalmente dirigida a la satisfacción de las necesidades sociales de la población consideradas como derechos humanos. La iniciativa de la ONU para preparar un tratado internacional sobre cooperación fiscal global será el campo de batalla de dos visiones de la fiscalidad, la que prioriza los derechos humanos colectivos respaldada por India y el grupo de países africanos liderados por Nigeria y la de quienes pretenden buscar un equilibrio entre ambos.
La regulación de la fiscalidad debe buscar la equidad, sin embargo, la articulación de la fiscalidad en el ámbito internacional encuentra lo que podríamos calificar como diversas equidades. Por un lado, los Estados deberían garantizar la equidad de los contribuyentes residentes en sus territorios o de sus nacionales si tal es el punto de conexión a efectos fiscales, y lo harán mediante la legislación interna garantizando un trato igualitario y tributando de manera igual para condiciones iguales. Dicho tratamiento cuenta con una garantía internacional en los diferentes ámbitos de protección del contribuyente destacando el que ofrece el Convenio Europeo para la Protección de los Derechos Humanos. Por otro lado, los contribuyentes, incluyendo la corporaciones, obtienen un tratamiento fiscal diferente según los lugares de residencia y de este modo los contribuyentes con presencia internacional cuentan con unas circunstancias diferentes a los contribuyentes de estricto ámbito nacional, que pueden ser beneficiosas en el caso de una menor tributación o perjudiciales como en el caso de la doble tributación y es en gran parte el derecho internacional quien aporta las herramientas para corregir estas situaciones. Pero no menos importante es el tratamiento equitativo de los diferentes Estados a la hora de gravar a los contribuyentes. Para esta situación es muy gráfico el título de la obre de DE WILDE «Repartiendo el pastel» quien también aborda las cuestiones de la fiscalidad relacionadas con la equidad (de Wilde, 2015, p. 64). Los Estados deben llegar a acuerdos equitativos basados en el derecho internacional para determinar quién, cómo y dónde se grava al contribuyente, pero estos acuerdos deben respetar el orden internacional y la soberanía de los Estados, base del actual derecho internacional que ampara también la soberana aplicación de los tributos a los «paraísos fiscales». La equidad, tiene, por tanto, en la fiscalidad internacional un campo de juego complejo, que se complica aún más al entrar en juego los intereses políticos y económicos internacionales. En todo caso, lo que todos estos movimientos demuestran es el creciente protagonismo de la fiscalidad en el derecho internacional público contemporáneo y en las agendas internacionales.
6 Bibliografía
Agencia Tributaria. (2022a). Los principios generales del derecho tributario en la jurisprudencia del Tribunal de Justicia de la Unión Europea. En especial, los principios de neutralidad y proporcionalidad.
.https://sede.agenciatributaria.gob.es/Sede/normativa-criterios-interpretativos/analisis/Los_principios_generales_del_derecho_tributario_en_la_jurisprudencia_del_Tribunal_de_Justicia_de_la_Union_Europea__En_especia__roporcionalidad.html
Aguilar, A. D. V., Prats, F. A. G., & Montero, J. M. L. (2020). La asistencia internacional en la recaudación tributaria. Reus. https://dialnet.unirioja.es/servlet/libro?codigo=839917
Angerer, Jost. (2024, abril 30). General tax policy | Fact Sheets on the European Union | European Parliament.
https://www.europarl.europa.eu/factsheets/en/sheet/92/general-tax-policy
Aranguio-Ruiz, G. (1979). The United Nations declaration on friendly relations and the system of the sources of International Law. E Collected Courses, The Hague Academy of International Law, 137.
Asamblea General ONU. (2023a). Promotion of inclusive and effective international tax cooperation at the United Nations. https://documents.un.org/doc/undoc/gen/n23/431/97/pdf/n2343197.pdf
Asamblea General ONU. (2023b). Resolution adopted by the General Assembly on 22 December 2023.
https://documents.un.org/doc/undoc/gen/n23/431/97/pdf/n2343197.pdf
Attard, R., & Albuquerque, P. P. de. (2023). Taxation at the European Court of Human Rights. Wolters Kluwer.
Avi-Yonah, R. S. (2007). International Tax as International Law: An Analysis of the International Tax Regime. Cambridge University Press. https://doi.org/10.1017/CBO9780511511318
Baker, P. (2000). Taxation and the European Convention on Human Rights. British Tax Review.
Baker, P. (2021). 60 Years of the European Convention on Human Rights and Taxation. European Taxation.
Benitez, J.C, Mansour, M., Pecho, M., & Vellutini, C. (2023). Building Tax Capacity in Developing Countries. IMF. http://www.imf.org/external/pubs/cat/longres.aspx?sk=535449
Brookens, B. O. (1978). Diplomatic Protection of Foreign Economic Interests: The Changing Structure of International Law in the New International Economic Order. Journal of Interamerican Studies and World Affairs, 20(1), 37-67.
https://doi.org/10.2307/165698
Brumby, J. & Keen, M. (2016). Tax treaties: Boost or bane for development? World Bank Blogs.
https://blogs.worldbank.org/en/governance/tax-treaties-boost-or-bane-development
Castagna,S. (2016). ICSID Arbitration: BITs, Buts and Taxation – An Introductory Guide. Bulletin for International taxation, julio 2016. https://www.wu.ac.at/fileadmin/wu/d/i/taxlaw/Institut_the_Institute/Institute/staff/publications/International__ICSID_Arbitration_BITs__Buts_and_Taxation_%E2%80%93_An_Introductory_Guide_-_IBFD.pdf
Chaisse, J., & Mosquera, I. (2023). Public international law, international taxation and tax dispute resolution. Asia Pacific Law Review, 31(1), 192-203. https://doi.org/10.1080/10192557.2022.2102585
Chaparro-Hernanandez, S. (2024). Tax Justice Minute. Tax Justice Network. https://taxjustice.net/2024/04/25/%F0%9F%94%B4live-un-tax-negotiations/
Chico de la Cámara, P., Galán Ruiz, J., & Rodríguez Ondarza, J. A. (Eds.). (2010). Fiscalidad práctica (1. ed). Civitas.
Clark, Pitita. (2024). Commentary: The push for climate taxes is getting real at COP29 in Baku. CNA. https://www.channelnewsasia.com/commentary/cop29-climate-taxes-united-nations-conference-finance-gap-4761851
Consejo de Europa. (2024). El Consejo de Europa: Datos clave - Portal - www.coe.int. Portal. https://www.coe.int/es/web/portal/the-council-of-europe-key-facts
Daly, M. (2005). The WTO and direct taxation. WTO.
European Commission. (2024). Annual Report on Taxation—European Commission. https://taxation-customs.ec.europa.eu/taxation/economic-analysis/annual-report-taxation_en
European Court of Human Rights. (2020). Guide on Article 1 of Protocol No. 1 to the European Convention on Human Rights.
https://rm.coe.int/guide-art-1-protocol-1-eng/1680a20cdc
European Court of Human Rights. (2022). Overview 1959-2021. Statistics 1959 to 2021. ECHR.
https://www.echr.coe.int/documents/d/echr/Overview_19592021_ENG
Fraser, T. (2010). Diplomatic Protection: In the New Age of Globalisation, the Genuine link Theory Cannot Stand—SA Institute of Taxation. South African Institute of Taxation. https://www.thesait.org.za/news/102672/Diplomatic-Protection-In-the-New-Age-of-Globalisation-the-Genuine-link-Theory-Cannot-Stand.htm
Fundación Impuestos y Competitividad. (2017). Plan de acción BEPS: Una reflexión obligada Fundación Impuestos y Competitividad. http://www.dykinson.com/libros/plan-de-accion-beps-una-reflexion-obligada/9788469741511/
García, F. J. C. (2017). Unión Europea: Prohibición de discriminar fiscalmente a los no residentes: Análisis de la STJUE de 9 de febrero de 2017, asunto C-283/15. Revista de Contabilidad y Tributación. CEF, 121-130.
Garcimartín, C. (2006). Fiscalidad y desarrollo.
Gobierno de Colombia. (2024). Movimiento de los Países No Alineados | Cancillería. https://www.cancilleria.gov.co/international/multilateral/consensus/non-aligned
Gómez Requena, J. A. (2019). El análisis de comparabilidad post-BEPS en precios de transferencia. Thomson Reuters Aranzadi. https://dialnet.unirioja.es/servlet/libro?codigo=761945
Janiczek, K. (2024). Annual Report 2023 | Statistics concerning the judicial activity of the Court of Justice.
Karski, K., & Ziemblicki, B. (2021). Commercial Companies as Applicants before the European Court of Human Rights.
https://doi.org/10.1163/18719732-23050006
Keen, M. (2024). Michael Keen | Deputy Director of the Fiscal Affairs Department, IMF. World Bank Blogs. Recuperado 18 de octubre de 2024, de https://blogs.worldbank.org/en/team/m/michael-keen
Kokott, J., & Pistone, P. (2022). Taxpayers in international law: International minimum standards for the protection of taxpayers’ rights. Hart.
Linde, E. & Serrano, F., S. A. (2024, noviembre 7). ¿Puede la ONU liderar la fiscalidad internacional en detrimento de la OCDE? - LegalToday. https://www.legaltoday.com/practica-juridica/derecho-fiscal/fiscalidad-internacional/puede-la-onu-liderar-la-fiscalidad-internacional-en-detrimento-de-la-ocde-2023-11-27/
Lorenzo, P. (2020). La protección del medio ambiente como norma imperativa de Derecho Internacional (Ius Cogens). Revista de derecho, 19(37), 41-69.
M. L. Entin & N. A. Tsveyba. (2023). Interaction between the Judicial Institutions (on the example of the Court of Justice of the European Union and the European Court of Human Rights). Московский журнал международного права, 3, 84-84-97. Directory of Open Access Journals.
https://doi.org/10.24833/0869-0049-2023-3-84-97
Mangas Martín, A. (Ed.). (2008). Carta de los Derechos Fundamentales de la Unión Europea: Comentario artículo por artículo. Fundación BBVA.
Marín-Barnuevo Fabo, D., Arrieta Martínez de Pisón, J., Vega Borrego, F. A., & Martínez Sánchez, C. (2022). Fundamentos de Derecho Financiero y Tributario. Instituto de Derecho Local. https://dialnet.unirioja.es/servlet/libro?codigo=870271
Martin, Nik. (2024). G20 en Brasil: Lula y el impuesto a ultrarricos del mundo – DW – 14/11/2024. dw.com. Recuperado 20 de noviembre de 2024, de https://www.dw.com/es/g20-en-brasil-lula-enfrenta-grandes-desaf%C3%ADos-por-impuesto-a-multimillonarios/a-70783091
Martin Queralt, Juan, & Lozano Serrano, Carmelo. (2024, May 28). Curso de Derecho Financiero Y Tributario (35ª ED.) | Juan Martín Queralt | Casa del Libro. casadellibro. https://www.casadellibro.com/libro-curso-de-derecho-financiero-y-tributario-35-ed/9788430990504/16111323
Martínez Muñoz, Y. (2021). La tensión entre los deberes tributarios y los derechos humanos en el siglo XXI. Tirant lo Blanch.
http://rua.ua.es/dspace/handle/10045/120709
Martinez Muñoz, Y. (2010). El derecho a un proceso equitativo y la responsabilidad tributaria del estado en la doctrina del Tribunal Europeo de Derechos Humanos. https://rua.ua.es/dspace/bitstream/10045/41272/3/Comunicacion-tecnica-Congreso-ILADT-Derechos-Humanos.pdf
Martínez, Y. (2024). La aplicacion del Convenio Europeo de Derechos Humanos en materia tributaria: un analisis jurisprudencial, Casa del libro. Recuperado 12 de noviembre de 2024, de https://www.casadellibro.com/libro-la-aplicacion-del-convenio-europeo-de-derechos-humanos-en-materia-tributaria-un-analisis-jurisprudencial/9788484108481/817072
Masbernat, P., & Ramos-Fuentes, G. (2019). Asuntos tributarios en la jurisprudencia de la Corte Interamericana de Derechos Humanos. Díkaion Revista de Fundamentación Jurídica, 28(2), 404-439.
Mendóza López, D. T. M. (2022). El multilateralismo fiscal del siglo XXI. Boletín Mexicano de Derecho Comparado. https://doi.org/10.22201/iij.24484873e.2022.163.17501
Mokrý, I. V. (s. f.). Taxes, taxation and tax systems. https://nbs.sk/_img/documents/biatec/bia12_06/17_21.pdf
Muñiz Pérez, J. C. (2021). En busca del paraíso perdido: Los paraísos fiscales hoy. Crisis y competitividad fiscal. Thomson Reuters Aranzadi. https://dialnet.unirioja.es/servlet/libro?codigo=912244
Ocampo, J. A. & Faccio, T. (2022). Una cooperación tributaria más justa para los países en desarrollo. CIDOB. https://www.cidob.org/publicaciones/una-cooperacion-tributaria-mas-justa-para-los-paises-en-desarrollo
OCDE. (2004). «Indirect Expropriation» and the «Right to Regulate» in International Investment Law (OECD Working Papers on International Investment 2004/04; OECD Working Papers on International Investment, Vol. 2004/04). https://doi.org/10.1787/780155872321
OCDE. (2021). Proyecto sobre Erosión de la Base Imponible y Traslado de Beneficios (BEPS) de la OCDE y el G20 Enfoque de dos pilares para abordar los desafíos fiscales derivados de la digitalización de la economía. https://www.oecd.org/content/dam/oecd/en/topics/policy-issues/cross-border-and-international-tax/puntos-destacados-enfoque-de-dos-pilares-para-abordar-los-desafios-fiscales-derivados-de-la-digitalizacion-de-la-economia-octubre-2021.pdf
OECD Automatic Exchange Portal. (2024). Common Reporting Standard (CRS) and Crypto-Asset Reporting Framework (CARF)—Organisation for Economic Co-operation and Development.
https://web-archive.oecd.org/tax/automatic-exchange/common-reporting-standard/index.htm
OECD Legal instruments. (2024). OECD Legal Instruments. https://legalinstruments.oecd.org/en/
OECD Policy Area. (2024). Taxation. OECD.
https://www.oecd.org/en/topics/taxation.html
OECD Policy issue. (2024). Base erosion and profit shifting (BEPS). OECD. https://www.oecd.org/en/topics/base-erosion-and-profit-shifting-beps.html
ONU Consejo Económico y Social. (2022). Comité de Expertos sobre Cooperación Internacional en Cuestiones de Tributación Informe sobre el 25o período de sesiones Ginebra, 18 a 21 de octubre de 2022. https://documents.un.org/doc/undoc/gen/n22/735/89/pdf/n2273589.pdf
ONU Departamento de Asuntos Económicos y Sociales. (2024). Acerca de | Financing for Sustainable Development Office.
https://financing.desa.un.org/es/what-we do/ECOSOC/tax-committee/about
ONU, FMI,GBM,OCDE. (2020). Guía práctica para la negociación de acuerdos fiscales. https://www.taxplatform.org/sites/pct/files/publications/PCT_Toolkit_Tax_Treaty_Negotiations_Discussion_Draft_Spanish.pdf
Organización Mundial del Comercio. (2024). OMC | La OMC y las Naciones Unidas. https://www.wto.org/spanish/thewto_s/coher_s/wto_un_s.htm
Otto Lenz, Carl. (1996). The Jurisprudence of the European Court of Justice in Tax Matters. Fordham International Law Journal, 20(3). https://ir.lawnet.fordham.edu/cgi/viewcontent.cgi?article=1525&context=ilj
Pastor Ridruejo, J.A. (2023). Curso de Derecho Internacional Público y de Organizaciones Internacionales—Tecnos Editorial.
Pelaez Martos, José María, D. (2023). «Los paraísos fiscales». Crónica tributaria, 186, 163-168.
Pérez Royo, Fernando. (2024, July 22). Civitas: Derecho Financiero Y Tributario | | Casa del Libro. casadellibro. https://www.casadellibro.com/libro-civitas-derecho-financiero-y-tributario/9788410783225/16243725
Perrou, Katerina, K. (2014). Taxpayer Participation in Tax Treaty Dispute Resolution (Vol. 28). IBFD. https://doi.org/10.59403/1nttrj1
Plataforma de Colaboración en materia & Tributaria (PCT). (2020). Plataforma de Colaboración en materia Tributaria. BORRADOR PARA DEBATE: Guía práctica para la negociación de acuerdos fiscales.
https://www.tax platform.org/sites/pct/files/publications/PCT_Toolkit_Tax_Treaty_Negotiations_Discussion_Draft_Spanish.pdf
Plazas Vega, M. (2024). Derecho Tributario Internacional y Supranacional. Editorial Tirant Lo Blanch.
Portillo Navarro, J. (2024). Manual de Fiscalidad: Teoría y práctica (2024). https://www.bookish.org/libro/manual-de-fiscalidad-teoria-y-practica-2024/9788430990610/759728/
Roch, M. a T. S. (1995). Deberes tributarios y derechos humanos. Revista Técnica Tributaria, 3(30).
Sedeño López, J. F. (2023). ¿Hacia una verdadera «Unión» Europea en materia fiscal? Fundación Álternativas.
https://fundacionalternativas.org/wpcontent/uploads/2023/10/EUROPA_MATERIA_FISCAL-1.pdf
Serrano, F. (2023). ¿Puede la ONU liderar la fiscalidad internacional en detrimento de la OCDE?
Serrano, F. S. (2019). Fiscalidad internacional ([Madrid] : Fundación para la Promoción de los Estudios Financieros, [2004]).
Serrano, F., S. A. (2024, noviembre 4). Las diez sentencias más relevantes del año 2023, sobre fiscalidad, del Tribunal de Justicia de la Unión Europea—LegalToday. https://www.legaltoday.com/practica-juridica/derecho-fiscal/fiscal/las-diez-sentencias-mas-relevantes-del-ano-2023-sobre-fiscalidad-del-tribunal-de-justicia-de-la-union-europea-2023-12-29/
Simón Acosta, E., Vazquez del Rey Villanueva, A., & Simón Yarza, F. (2023). Fundamentos de Derecho Financiero y Tributario. Aranzadi. http://tienda.aranzadilaley.es/fundamentos-de-derecho-financiero-y-tributario
Skrak, E. (2024). Taxes & Government Revenue [Text/HTML]. World Bank. https://www.worldbank.org/en/topic/taxes-and-government-revenue
Syed, M. K., Murtaza H. (2024.). Domestic Taxes and International Trade: Some Evidence. IMF. Recuperado 18 de noviembre de 2024, https://www.imf.org/en/Publications/WP/Issues/2016/12/31/Domestic-Taxes-and-International-Trade-Some-Evidence-18788
Thiel, S. (2023). International Tax Law and International Trade Law (pp. 213-230). https://doi.org/10.1093/oxfordhb/9780192897688.013.13
Thomas, Leigh. (2023). UN vote challenges OECD global tax leadership. Reuters. https://www.reuters.com/world/un-vote-challenges-oecd-global-tax-leadership-2023-11-23/
Tribunal de Justicia de la UE. (2024). Tribunal de Justicia de la Unión Europea | Unión Europea.
Tribunal de Justicia de la Unión Europea. (2019). Deducciones del Impuesto sobre el Valor Añadido. TJUE.
UNCTAD. (2021). International investment agreements and their implications for tax measures: What tax policymakers need to know.
https://unctad.org/system/files/official-document/diaepcbinf2021d3_en.pdf
United Nations. (2024, agosto 16). Why the world needs a UN global tax convention | UN News. UN News Global Perspective Human Stories. https://news.un.org/en/story/2024/08/1153301
Universiteit Laiden. (2024). International Tax Law. Leiden University. https://www.universiteitleiden.nl/en/research-dossiers/international-tax-law
Van den Muijsenbergh, W. (2012). Corporations and the European Convention on Human Rights. Global Bussiness and Development Law Journal, 25(5), 42-68.
Web Oficial UE. (2024). Lucha contra la elusión fiscal de las empresas | EUR-Lex. https://eur-lex.europa.eu/ES/legal-content/summary/tackling-corporate-tax-avoidance.html
de Wilde, M. (2015). ‘Sharing the Pie’: Taxing multinationals in a global market. https://repub.eur.nl/pub/77496/